Paperis 아티클
2026 노벨 경제학상 — 한 집의 셈에서 나라의 경기까지
홀의 소비 이론과 우드퍼드가 정리한 새케인스 모형 — 금리 결정이 집집마다의 선택을 거쳐 경기에 닿는 길, 그리고 위기 뒤의 비판과 열린 질문
2026 노벨 경제학상 — 한 집의 셈에서 나라의 경기까지
금리를 내리면 사람들은 정말 더 쓸까
2026년 10월 12일, 스웨덴 왕립과학원은 그해 노벨 경제학상을 두 경제학자에게 준다고 발표했습니다. 미국 스탠퍼드대학교의 로버트 E. 홀과 미국 컬럼비아대학교의 마이클 우드퍼드입니다. 상의 정식 이름은 알프레드 노벨을 기리는 스웨덴 중앙은행 경제학상입니다. 수상 이유는 「for microeconomic foundations of macroeconomic stabilisation」으로, 우리말로 풀면 나라 경제가 달아올랐다 식었다 하는 흔들림을 누그러뜨리는 정책에 집집마다, 회사마다의 선택이라는 밑바탕을 놓은 공로입니다 (노벨위원회 보도자료).
무대는 이렇습니다. 경기가 식어 일자리가 줄면 중앙은행은 금리를 내리고, 물가가 너무 빨리 오르면 금리를 올립니다. 중앙은행은 금리를 올리거나 내려 나라 경제 전체에 영향을 주는 일을 맡은 은행입니다. 그런데 중앙은행이 직접 정하는 것은 금리 하나입니다. 사람들이 지갑을 더 열지, 회사가 물건값을 올릴지는 저마다 정합니다. 그래서 금리 결정이 경기와 물가를 얼마나, 언제 움직일지 내다보려면 두 가지를 알아야 합니다. 한 집은 돈을 언제 쓰고 언제 아끼는지를 어떻게 정하는가, 그리고 한 회사는 값을 언제 바꾸는가입니다.
노벨위원회는 이 상의 배경으로 1970년대 석유 위기를 듭니다. 위원회의 설명에 따르면, 약 100년 전 경제학자 존 메이너드 케인스가 이론을 내놓은 뒤로 경기의 오르내림을 다스리는 정책이 중요해졌는데, 석유 위기 때는 정책을 언제 어떻게 펼지 정하던 케인스식 모형이 더는 통하지 않는 듯했습니다. 실업은 줄지 않고 물가만 걷잡을 수 없이 올랐고, 서구는 낮은 성장과 높은 실업과 높은 물가가 겹친 10년을 겪었으며, 이런 정책은 득보다 실이 많으니 그만두자는 목소리도 컸습니다 (노벨위원회 보도자료).
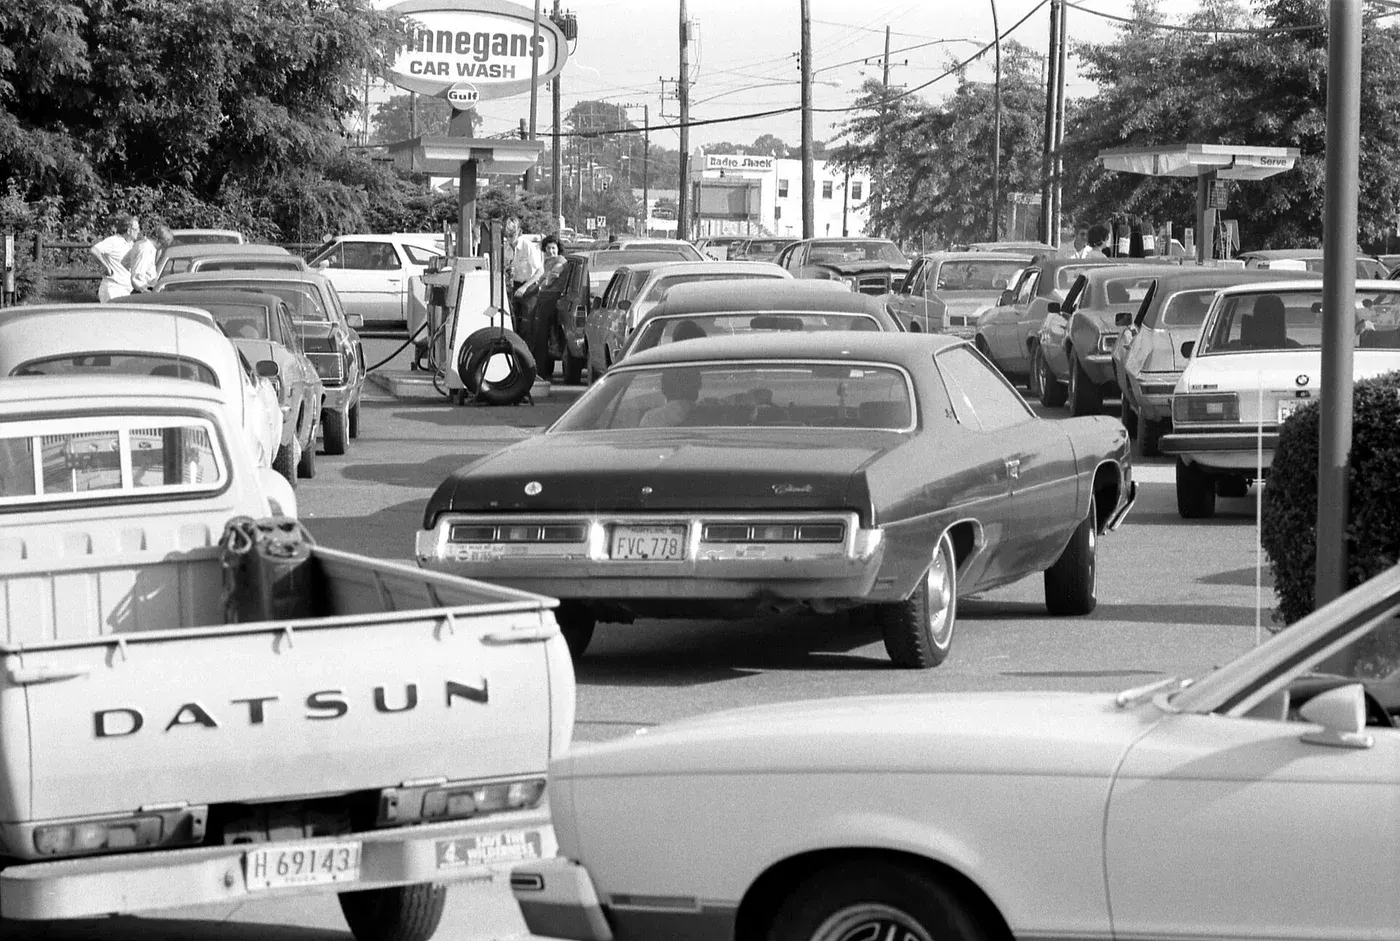
그림: 2차 석유 위기 때 기름을 넣으려고 주유소에 줄지어 선 차들. 미국 메릴랜드주 (1979) · 퍼블릭 도메인, 위키미디어 공용
노벨위원회는 두 사람의 핵심 업적을 이렇게 설명합니다. 홀은 1978년의 논문에서 앞을 내다보는 소비자의 이론을 자료로 직접 시험할 수 있는 형태로 만들었고, 우드퍼드는 홀의 소비 틀과 1970~1980년대의 다른 발전 위에서, 줄리오 로템버그와 함께 쓴 것을 포함한 일련의 논문과 2003년의 책을 통해 오늘날 정책 당국의 주된 도구가 된 거시 모형의 핵심 설계자가 되었다는 것입니다. 위원회는 두 작업이 따로, 꽤 시차를 두고 이루어졌고, 완성된 틀은 여러 노벨상 수상자를 포함한 많은 연구자의 기여 위에 서 있다고도 적습니다 (노벨위원회 과학 배경). 이 글은 두 작업이 어떻게 이어졌는지, 중앙은행의 말과 결정 속으로 어떻게 들어갔는지, 2008년 금융위기 뒤 어떤 비판을 받았는지를 차례로 따라갑니다. 위원회는 두 사람의 업적을 통화정책과 재정정책을 함께 다루는, 경기를 다스리는 정책의 새 틀로 설명합니다 (노벨위원회 과학 배경). 이 글은 그 가운데 집의 씀씀이와 중앙은행의 금리가 만나는 갈래를 주로 따라가고, 나라 살림을 쓰는 재정정책 쪽은 짧게만 다룹니다. 두 사람의 이름 뒤에는 그 틀을 고치고 시험해 온 수많은 연구자가 있고, 아래에 나오는 근거 상당수도 그들의 작업입니다.
1978년, 다음 소비를 맞힐 수 있는가
1978년 학술지 『저널 오브 폴리티컬 이코노미』에 실린 홀의 논문은 물음 하나를 시험했습니다 (DOI: 10.1086/260724, DOI: 10.1142/s2010139213500018). 지금까지의 소득이나 다른 경제 지표를 보면 앞으로의 소비를 맞힐 수 있는가 하는 물음입니다.
출발점은 그보다 앞서 있던 생각이었습니다. 항상소득 가설(permanent income hypothesis)은 사람들이 그해 번 돈이 아니라 오랫동안 벌 것으로 내다보는 소득에 맞춰 소비를 정한다는 생각입니다. 홀은 여기에 한평생의 계획이라는 뜻을 더한 생애주기-항상소득 가설을 받아들이고, 그 가정을 끝까지 따라갔습니다.
소비자가 앞날을 내다보며 가장 좋은 계획을 짠다면 어떻게 될까요. 홀이 끌어낸 답은, 소비에서 얻는 만족이 추세가 있는 무작위 행보를 따르고, 어림잡아 소비 자체도 같은 모양으로 움직인다는 것이었습니다 (DOI: 10.1086/260724). 무작위 행보(random walk)는 지금까지 걸어온 길을 아무리 들여다봐도 다음 걸음이 어느 쪽일지 맞힐 수 없는 움직임입니다. 홀의 결론을 그대로 옮기면, 지금의 소비 말고는 어떤 변수도 앞으로의 소비를 내다보는 데 쓸모가 없어야 합니다 (DOI: 10.1086/260724).
이 결론을 일상의 말로 풀면 이렇습니다. 미리 알 수 있는 일은 이미 오늘의 씀씀이에 들어가 있어야 하고, 그래서 지난 기록으로는 다음 소비의 방향을 맞힐 수 없어야 합니다. 앞을 내다보며 최적의 계획을 짜는 소비자라는 가정에서, 자료로 시험해 볼 수 있는 예측이 나온 것입니다.
홀은 이 예측을 전쟁 뒤 미국의 시계열 자료로 시험했습니다. 결과는 둘로 갈렸습니다. 세금을 떼고 물가를 감안한 손에 쥐는 소득, 곧 실질 가처분소득은 앞으로의 소비를 내다보는 힘이 없어 예측이 맞았습니다. 반면 주가 지수는 앞으로의 소비를 내다보는 힘이 있어, 이 대목에서는 예측이 기각됐습니다 (DOI: 10.1086/260724). 홀은 이 증거가 생애주기-항상소득 가설의 수정판을 지지한다고 결론지었습니다 (DOI: 10.1086/260724). 노벨위원회는 이 예측이 총소비 자료에서 대체로 들어맞아 학계를 놀라게 했다고 설명하면서도, 자산 시장 가치가 소비 변화를 어느 정도 내다본 점은 순수한 형태의 이론과 맞지 않았다고 함께 적습니다 (노벨위원회 과학 배경). 들고 갈 한 줄은 이것입니다. 소비를 설명하려면 사람들이 앞날을 어떻게 내다보는지를 함께 따져야 한다는 생각이, 이 논문에서 시험대에 올랐습니다.
홀의 셈이 흘러간 길
홀의 논문 뒤로 연구자들은 같은 계산 틀을 써서, 소비가 늘어나는 속도를 세금을 뗀 금리와 맞대 보았습니다 (DOI: 10.1142/s2010139213500018). 금리가 오를 때 사람들이 소비를 얼마나 뒤로 미루는지를 재려는 것이고, 이 반응의 크기는 거시경제학에서 가장 중요한 행동 지표 가운데 하나로 꼽힙니다 (DOI: 10.1142/s2010139213500018). 금리가 집집마다의 씀씀이를 얼마나 움직이는지를 가늠하는 숫자입니다.
그런데 이 숫자를 잰 연구들의 결과는 크게 엇갈렸습니다. 2013년의 한 연구는 그 까닭으로, 시간에 따라 금리를 움직이는 요인 자체가 소비나 저축 결정과 얽혀 있을 수 있다는 점을 들었습니다. 그 연구는 사람마다 다른 자본소득 세율을 이용해 이 문제를 피하려 했고, 20년에 걸친 소비자 지출 조사 자료에서 저자 스스로 「놀랄 만큼 높다」고 적은 값 2를 얻었습니다 (DOI: 10.1142/s2010139213500018). 금리에 따라 소비 시기를 꽤 크게 옮긴다는 쪽의 결과이지만, 한 연구의 추정입니다.
홀의 영향은 다른 길로도 번졌습니다. 2022년의 한 경제학사 논문은, 홀의 논문이 소비 연구를 바꾸려 했고 실제로 바꾸었지만 그 방식은 지배적인 연구 방법이 되는 것이 아니었다고 평가합니다. 홀의 작업은 소비·금융·통화정책·계량 모형 연구자들 사이의 주고받음을 불러일으켰고, 그 과정에서 소비 이론 하나가 여러 분야에 걸친 연구 영역으로 커져 2000년 무렵에는 경제 전체를 한꺼번에 푸는 큰 거시 모형의 부품이 되었습니다 (DOI: 10.1215/00182702-10213653). 같은 논문은 실제 소비 모형 만들기가 홀의 원래 제안에서 멀어졌다고, 곧 표류했다고 적었습니다. 그 표류는 시간에 걸쳐 계획을 짜고 앞날을 합리적으로 내다본다는 가정이 정한 테두리 안에서 일어났고, 저자들은 이를 두고 영향이라는 개념을 더 섬세하게 봐야 한다고 보았습니다 (DOI: 10.1215/00182702-10213653).
2003년, 『이자와 물가』
2003년 우드퍼드는 『이자와 물가(Interest and Prices)』라는 책을 냈습니다. 제목은 19세기 말 경제학자 크누트 빅셀이 1898년에 낸 책의 영어판 제목과 같습니다 (DOI: 10.1080/10427710600676447). 2006년의 한 논평은 이 제목을 빅셀의 책을 일부러 되살린 것으로 보고, 책이 통화정책 분석을 금리 중심으로 다시 짜려 했다고 읽었습니다 (DOI: 10.1080/10427710600676322). 금리를 물가 변화에 맞춰 조정해 물가 상승을 없애자는 빅셀의 제안을, 오늘날의 금리 규칙과 이어 놓은 것입니다 (DOI: 10.1080/10427710600676447).
이 책이 영향력 있게 정리해 낸 틀이 새케인스 모형이고, 같은 틀을 다룬 교과서는 여럿입니다 (DOI: 10.1007/978-1-137-49449-8_10). 새케인스 모형(New Keynesian model)은 값이 천천히 바뀌는 경제에서 앞을 내다보는 가계와 기업의 선택을 쌓아, 금리 결정이 생산과 물가를 어떻게 움직이는지 계산하는 모형입니다. 여기서 값이 천천히 바뀐다는 성질에 따로 이름이 있습니다. 가격 경직성(price stickiness)은 비용이나 수요가 바뀌어도 기업이 값을 곧바로 바꾸지 않고 한동안 그대로 두는 성질입니다. 금융위기 뒤에 나온 2016년의 한 정리에 따르면, 이 모형은 가장 기본적인 형태에서 가격 경직성과, 가계와 기업이 모두 앞을 내다보고 내리는 결정을 합친 것입니다. 수요나 공급이 흔들릴 때 생산과 물가가 어떻게 반응하는지를 다루기 쉽게 담고, 통화정책이 경제에 전해지는 길을 직관적으로 설명해 주었습니다 (DOI: 10.1007/978-1-137-49449-8_10).
모형의 뼈대는 세 부품입니다. 가계가 얼마나 쓸지를 정하는 쪽, 기업이 값을 어떻게 매기는지를 정하는 쪽, 그리고 중앙은행이 금리를 정하는 규칙입니다 (DOI: 10.1080/10427710600676447). 세 번째 부품의 본보기는 존 B. 테일러가 1993년에 내놓은 규칙으로, 물가와 생산의 형편에 따라 금리를 정하는 공식입니다 (DOI: 10.3386/w6618). 앞 절에서 본 대로 홀에게서 시작된 소비 연구는 2000년 무렵 이런 큰 거시 모형의 부품이 되었습니다. 다만 그 길은 홀의 원래 제안에서 멀어지며 흘러간 길이었습니다 (DOI: 10.1215/00182702-10213653). 노벨위원회는 가장 단순한 새케인스 모형의 세 식 가운데 소비를 다루는 첫 식이 곧 홀의 소비 이론이라고 설명합니다 (노벨위원회 과학 배경).
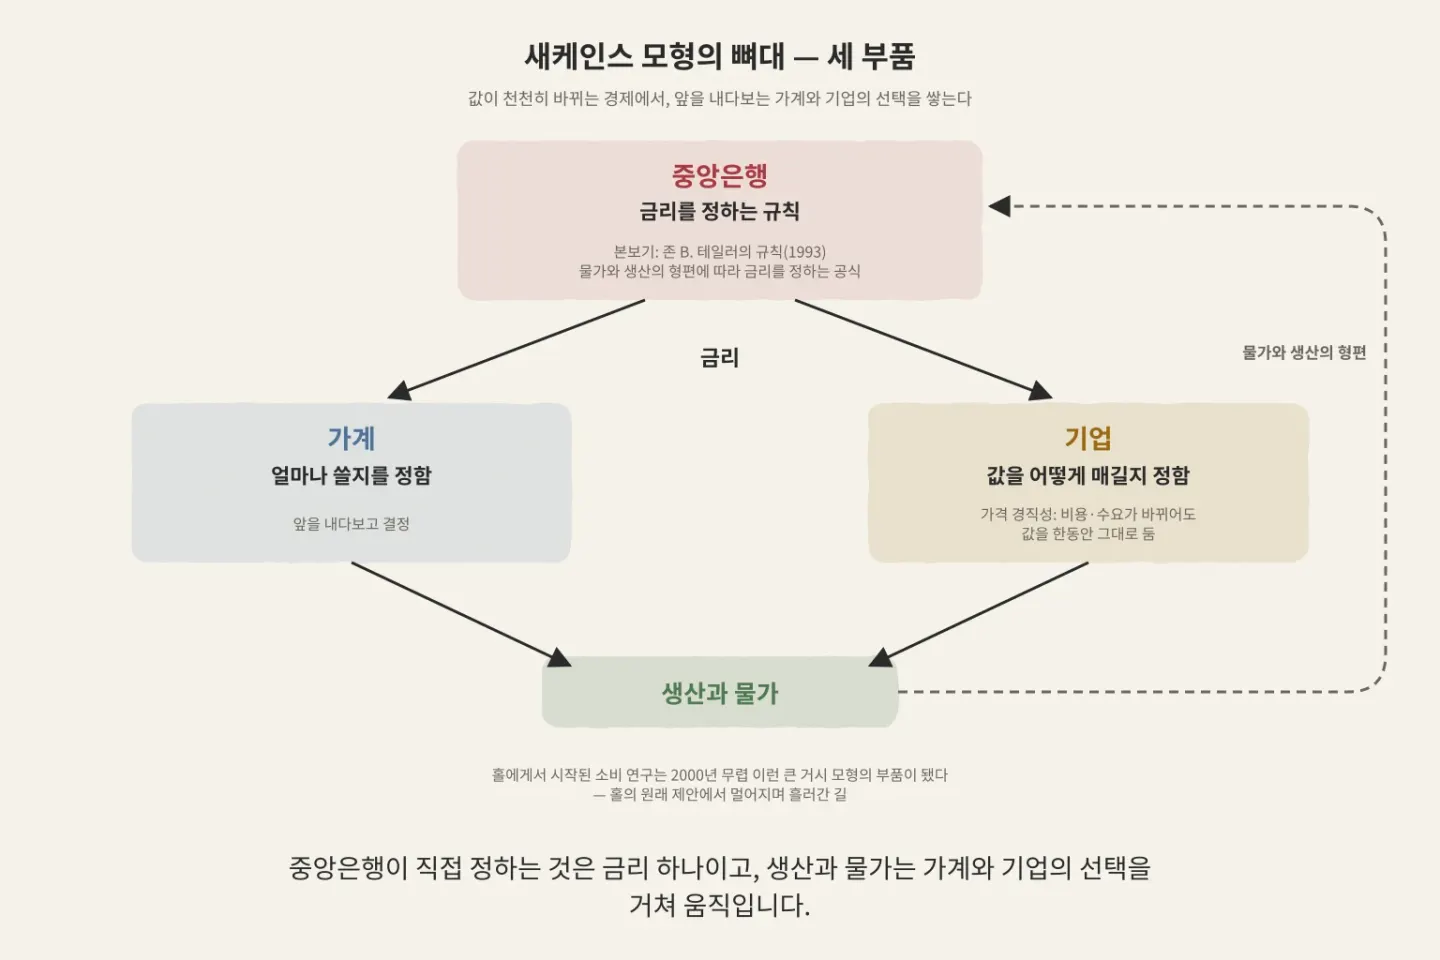
그림: Paperis가 본문 내용만으로 그린 도식
이 틀이 바꾼 가장 큰 생각은 정책의 단위입니다. 이 틀에서 통화정책은 지금과 앞으로의 금리를 정하는 규칙을 고르는 일입니다 (DOI: 10.1007/978-1-137-49449-8_10). 가계와 기업이 앞을 내다본다면, 앞으로의 금리와 물가에 대한 그들의 예상도 오늘의 선택에 들어갑니다. 같은 자리에서 일하는 것이 기대입니다. 기대는 앞으로 물가가 얼마나 오를지에 대한 기업과 가계의 예상입니다.
이 틀이 겨냥한 일이 안정화 정책입니다. 안정화 정책(stabilization policy)은 경기가 지나치게 달아오르거나 식는 흔들림을 누그러뜨리려고 금리나 나라 살림을 움직이는 정책입니다. 우드퍼드가 그중에서도 물가 안정을 중시한 까닭이 이 책에 적혀 있습니다. 그는 물가 수준 전반이 불안정하면 실물 경제에 상당한 왜곡이 생기고, 전체 고용과 생산, 그리고 산업 사이의 구성이 비효율적으로 출렁이기 때문에 물가 안정이 중요하다고 썼습니다 (DOI: 10.1080/10427710600676447). 2006년 이 책을 다룬 한 방법론 논평은, 금리 규칙을 중심에 둔 이런 접근이 중앙은행에서는 이미 표준이 되었지만 그때까지 대학 교과서에는 자리 잡지 못했다는 우드퍼드 자신의 지적을 옮겼습니다 (DOI: 10.1080/10427710600676322). 들고 갈 한 줄은 이것입니다. 이 틀에서 중앙은행은 금리를 고르는 기관이면서, 사람들의 예상을 다루는 기관이 됩니다.
정책의 언어가 되다
이런 생각이 정리되기 전부터 중앙은행들의 실제 행동에는 비슷한 무늬가 보였습니다. 1997년의 한 워킹페이퍼는 독일·일본·미국의 중앙은행이 1979년 이후 물가 목표를 겉으로 내걸지 않은 채 사실상 물가를 겨냥해 왔고, 지난 물가보다 앞으로 예상되는 물가에 반응해 왔다고 추정했습니다. 저자들은 이것이 세 나라 통화정책이 대체로 성공한 까닭일 수 있다고 보았습니다 (DOI: 10.3386/w6254). 2014년의 한 개관에 따르면 대부분의 중앙은행은 물가 상승률 2% 안팎을 목표로 삼습니다 (DOI: 10.1257/jel.52.3.679).
물가 목표를 내건 나라들의 성적은 어땠을까요. 2009년의 한 개관은, 선진국에서는 목표를 내건 나라와 안 내건 나라의 경제 성적이 비슷했고, 개발도상국에서는 목표를 내건 쪽의 성적이 나아졌으며, 어느 쪽에서도 목표 때문에 실물 경제가 더 불안정해지지는 않았다고 정리했습니다 (DOI: 10.1111/j.1468-2362.2009.01236.x). 선진국에서는 목표를 내건 것만으로 성적이 갈리지 않았고, 차이는 개발도상국에서 보였다는 뜻입니다. 저자는 원자재 값 급등 같은 비용 충격 앞에서는 중앙은행이 어려운 선택을 해야 하지만, 분명한 목표를 약속해 두면 수요 충격과 금융위기에 대처하는 능력이 커질 수 있다고 보았습니다 (DOI: 10.1111/j.1468-2362.2009.01236.x).
2008년에는 이 틀이 시험대에 올랐습니다. 그해 11월 미국 중앙은행인 연방준비제도, 곧 연준은 경기가 나빠지고 금융위기가 번지는 가운데 정책금리를 이미 사실상 0까지 내려 둔 상태였습니다. 금리를 더 내릴 수 없게 되자 연준은 다른 수단으로 눈을 돌렸고, 그해 12월부터 정책 발표문에 앞으로 예상되는 금리 경로를 분명하게 언급하기 시작했습니다 (DOI: 10.1257/jep.32.4.121). 이것이 사전 안내입니다. 사전 안내(forward guidance)는 중앙은행이 앞으로 금리를 어떻게 움직일지를 미리 말로 알리는 정책입니다.
노벨위원회는 사전 안내를 우드퍼드와 다른 연구자들이 금리를 더 내릴 수 없을 때 경제를 부양하는 추가 수단으로 제안했다고 설명하고, 그 효과는 중앙은행이 알린 경로를 사람들이 믿느냐에 달려 있다고 적습니다 (노벨위원회 과학 배경). 사전 안내는 위기 전에 이미 연구되던 수단이었습니다. 2004년의 한 연구는 금리가 0 근처의 바닥에 묶이면 중앙은행이 금리를 더 내려 수요를 부양할 수 없게 된다는 점을 짚고, 중앙은행의 발표가 앞으로의 정책에 대한 대중의 예상을 빚는 데 도움이 될 수 있다는 증거가 어느 정도 있다고 보고했습니다 (DOI: 10.1353/eca.2005.0002). 2012년의 한 연구는 사전 안내를 둘로 나누었습니다. 앞으로의 행동을 공개적으로 약속하는 안내와, 경제 전망과 그에 따른 정책을 내다보여 주기만 하는 안내입니다. 앞선 연구들은 앞의 것, 곧 금리를 형편이 요구하는 것보다 오래 0에 두겠다는 약속이 대중의 믿음을 얻는다면 돈을 푸는 효과를 낼 수 있음을 보였습니다. 이 연구는 연준의 금리 결정 회의가 정책 조정을 미리 알리는 데 성공해 온 경험이 많으므로, 소통의 어려움이 약속형 안내를 막는 넘을 수 없는 벽은 아니라고 결론지었습니다. 이 연구는 경제 전체를 한꺼번에 푸는 추정 모형으로, 이런 안내에 금리 인상을 시작할 분명한 기준을 짝지으면 물가 안정 책무에 대한 위험을 어떻게 줄일 수 있는지도 따져 보았습니다 (DOI: 10.1353/eca.2012.0004).
효과는 얼마나 컸을까요. 2020년 미국경제학회지에 실린 한 강연은, 자산 매입과 사전 안내라는 새 수단이 금리가 바닥에 묶였을 때 금융 여건을 푸는 데 효과가 있었고, 그래서 중앙은행의 표준 도구가 되어야 한다고 주장했습니다. 연준의 모형으로 모의실험을 해 보면, 경기를 밀지도 당기지도 않는 금리 수준이 미국 추정치 대부분이 가리키는 2~3%일 때 두 수단을 합치면 금리를 3%포인트쯤 더 내린 것과 맞먹는 여지가 생겨, 금리 바닥의 영향을 대부분 상쇄한다는 추정입니다. 다만 그 금리 수준이 그보다 훨씬 낮다면 물가 목표를 적당히 높이거나 재정정책에 더 기대는 추가 조치가 필요할 수 있다고 덧붙였습니다 (DOI: 10.1257/aer.110.4.943). 더 조심스러운 평가도 있습니다. 2018년의 한 재평가는 이런 수단들이 정도의 차이는 있지만 금융 여건에 영향을 주었다는 증거는 충분한 반면 생산과 물가에 미친 최종 효과는 가려내기 더 어렵다고 보았고, 비용 대비 이득은 시간이 갈수록 나빠질 가능성이 크며 매우 특수한 상황에서 쓰는 예외적 수단으로 보는 것이 가장 낫다고 결론지었습니다. 다만 실제로 예외로 남을지는 의심스럽다고 덧붙였습니다 (DOI: 10.4337/9781784719227.00026). 노벨위원회도 2008년 대침체 때 이 틀이 큰 실용적 도움이 됐다고 설명하면서, 지난 반세기 경기 회복이 빨라진 것이 더 나은 안정화 정책 덕분임을 의심의 여지 없이 증명하기는 어렵다고 적습니다. 다만 위원회는 그 정책이 매우 중요한 역할을 했다는 합의가 있는 것으로 보인다고 덧붙입니다 (노벨위원회 과학 배경). 들고 갈 한 줄은 이것입니다. 사전 안내는 기대를 움직여 경기를 다스리려는 정책이고, 금융시장에서는 효과가 보였지만 그 너머의 효과는 지금도 따지는 중입니다.
약속 하나가 지나가는 길
약속 하나를 따라가 봅시다. 중앙은행이 「앞으로 꽤 오랫동안 금리를 낮게 두겠다」고 발표합니다. 표준 통화 모형 안에서는 이 약속이 먼 앞날에 관한 것일수록 오늘의 경제에 주는 효과가 엄청나게 커지고, 그 효과는 약속의 기간이 길어질수록 더 자랍니다 (DOI: 10.1257/aer.20150063). 표준 모형의 가계는 먼 앞날의 금리까지 빠짐없이 내다보고, 소득이 끊길 위험도 모두 보험으로 막을 수 있다고 가정되기 때문입니다 (DOI: 10.1257/aer.20150063, DOI: 10.1257/aer.20162005).
금융시장에서는 발표가 실제로 흔적을 남깁니다. 정책 발표 전후의 짧은 순간에 나타난 금리 변화로 정책의 놀라움을 잡아낸 연구에서, 단기 금리의 「작은」 움직임이 대출 비용의 「큰」 움직임으로 이어졌고, 그 대부분은 오래 빌리는 데 붙는 웃돈과 민간이 빌릴 때 더 얹어 내는 신용 웃돈의 반응에서 나왔습니다. 같은 연구는 사전 안내가 통화정책이 전해지는 힘 전체에 중요하다고 보고했습니다 (DOI: 10.1257/mac.20130329). 유럽중앙은행의 발표일을 분석한 연구에서도 금리 결정 자체, 사전 안내, 자산 매입이라는 세 요인이 만기별 금리 움직임을 거의 다 설명했습니다 (DOI: 10.1016/j.jmoneco.2019.08.016).
가계의 부엌에 이르면 그림이 달라집니다. 2021년의 한 연구는 물가가 더 오를 것이라고 예상하는 가계가 실제로 소비를 늘린다는 것을 이론과 자료로 보이고 나서, 기대를 움직여 수요를 늘리려는 두 정책을 비교했습니다. 이례적인 재정정책은 가계의 기대와 소비를 끌어올렸지만, 사전 안내 발표는 그러지 못했습니다 (DOI: 10.1093/rfs/hhab083). 기업 쪽에는 사전 안내 대신 물가 목표를 두고 잰 결과가 있습니다. 뉴질랜드 중앙은행이 25년 동안 물가 목표를 내걸어 왔는데도, 그 나라 기업 경영자들의 물가 기대는 목표 근처에 거의 묶여 있지 않았습니다. 경영자들은 중앙은행을 이끄는 사람이 누구인지도, 중앙은행의 목표가 무엇인지도 대체로 몰랐고, 앞으로의 물가 예상은 사람마다 크게 흩어져 있었습니다 (DOI: 10.1353/eca.2015.0007).
이 장면에 놓인 사실들은 서로 다른 층을 말합니다. 모형 안의 약속은 아주 강하고, 금융시장에서는 약속이 신용 비용을 크게 움직였지만, 한 연구에서 가계의 기대와 소비는 사전 안내 발표에 움직이지 않았습니다. 뉴질랜드 기업 경영자들의 물가 예상은 사전 안내 대신 오랜 물가 목표를 두고 잰 것인데, 그 역시 목표 근처에 묶여 있지 않았습니다. 모형이 가정한 가계·기업과 실제 사람 사이의 이 거리가, 다음 절의 비판이 파고든 자리입니다.
위기와 비판
2007년 8월 대공황 이후 가장 큰 피해를 낳을 세계 금융위기의 첫 조짐이 나타났을 때, 거시경제학을 지배하던 틀이 새케인스 모형이었습니다. 2018년의 한 평가 논문에 따르면 그 뒤 10년 동안 현대 거시경제학, 특히 새케인스 틀 위에 지은 큰 모형들에 비판이 쏟아졌습니다. 그런데도 저자는 새케인스 모형이 강의실과 학술 연구와 정책 모형 만들기에서 여전히 지배적인 틀이라고 볼 수 있고, 다루는 범위도 넓어졌다고 평가했습니다 (DOI: 10.1257/jep.32.3.87).
가장 날 선 비판은 바로 그 기초를 겨누었습니다. 2017년의 한 비판 논문은 실패의 핵심이 잘못된 기초 가정에 있었다고 주장했습니다. 정보의 불완전함이나 행동경제학의 통찰 같은 경제 행동의 핵심 측면을 담지 못했고, 금융 부문을 제대로 그리지 못해 금융위기를 내다보거나 대응하는 데 맞지 않았으며, 경제 전체를 평균적인 가계 하나로 대표시키는 가정 때문에 분배가 경기 변동과 위기에 하는 역할도, 경기 변동이 불평등에 남기는 결과도 분석하기 어려웠다는 것입니다 (DOI: 10.1093/oxrep/grx057). 틀 안에서도 고치려는 작업이 이어졌습니다. 쿠르디아와 우드퍼드가 만든 신용 마찰 모형을 쓴 2009년의 한 워킹페이퍼는, 신용 웃돈의 변화에 맞춰 금리 규칙을 조정하면 표준 규칙보다 나아질 수 있지만 적당한 조정 폭은 웃돈이 왜 움직였는지에 달려 있다고 보았습니다 (DOI: 10.3386/w15289).
기업 쪽 부품도 시험을 받았습니다. 2001년 우드퍼드는 노동자에게 돌아가는 소득의 몫을 경기의 잣대로 쓰면 새케인스 모형의 물가 식이 실제 물가의 움직임에 잘 들어맞는다는 증거를 내놓았습니다 (DOI: 10.17016/feds.2002.30). 그러나 2002년의 한 워킹페이퍼는 증거를 전반적으로 보면 그 식이 물가를 설명하는 데 매우 부실한 모형이라고 반박했습니다 (DOI: 10.17016/feds.2002.30). 물가의 비용을 두고도 다툼이 있습니다. 표준 새케인스 모형에서는 물가 상승률이 0%에서 10%로 오르면, 값이 제각각 흩어지는 데서 오는 손실이 경기 변동에서 오는 손실보다 열 배 규모로 큽니다. 그런데 1970년대 말과 1980년대 초 미국의 고물가 시기 자료에서, 값을 한 번 바꿀 때의 변동 폭이 커졌다는 증거는 나오지 않았습니다. 저자들은 이 결과가 물가의 비용에 대한 표준 분석이 틀렸음을 시사하며 알맞은 물가 상승률에 대한 함의도 다시 따져야 한다고 결론지었고, 할인 판매를 뺀 값들이 지난 40년 동안 더 유연해지지 않았다는 점도 함께 보고했습니다 (DOI: 10.1093/qje/qjy017).
앞 절의 장면, 곧 모형 속 약속이 너무 강하다는 문제는 흔히 사전 안내 수수께끼라고 불립니다. 이를 푸는 시도는 앞을 다 내다보며 계획을 짜는 가계라는 가정을 손보는 쪽으로 모였습니다. 소득이 갑자기 끊길 위험을 보험으로 막을 수 없고 돈을 빌리는 데도 한도가 있는 가계는 만일에 대비해 저축을 하게 되고, 그 때문에 앞날의 금리 변화에 덜 반응합니다. 그런 가계를 넣으면 사전 안내가 경제를 부양하는 힘은 크게 줄어듭니다 (DOI: 10.1257/aer.20150063). 먼 앞날의 낯선 일을 부분적으로 덜 보는 근시안을 넣은 행동 새케인스 모형에서는 이 수수께끼가 아예 생기지 않습니다 (DOI: 10.1257/aer.20162005). 가계마다 형편이 다르다는 점과 상대의 생각을 몇 단계까지만 따져 보는 제한된 합리성을 함께 넣으면 통화정책의 효과가 크게 누그러지고 그 차이는 먼 앞날일수록 커지며, 이 둘은 따로따로 넣을 때보다 함께 넣을 때 차이가 훨씬 커집니다 (DOI: 10.1257/aer.20171400). 다만 가계마다 다른 형편을 넣은 한 분석 모형은, 불평등이 경기와 어떤 방향으로 함께 움직이느냐에 따라 수요를 키우는 효과와 수수께끼를 푸는 효과가 서로 부딪히는 진퇴양난을 찾아냈고, 위험의 경로를 함께 넣거나 물가 수준을 겨냥하는 규칙 같은 다른 정책 규칙으로 이를 풀 수 있다고 보았습니다 (DOI: 10.1093/restud/rdae066). 노벨위원회도 사전 안내 수수께끼를 새케인스 모형의 약점으로 꼽고, 여러 해법이 저마다 일리가 있지만 합의된 하나의 설명은 아직 없다고 적습니다 (노벨위원회 과학 배경). 들고 갈 한 줄은 이것입니다. 비판은 틀을 버리는 쪽보다, 가계와 기업이라는 기초 부품을 실제 사람에 더 가깝게 바꾸는 쪽으로 많이 흘러갔습니다.
아직 열린 질문
첫째는 물가와 경기의 관계입니다. 경기가 달아오를수록 물가가 더 오른다는 관계는 중앙은행 정책 틀의 핵심 부품인데, 물가가 경기와 무관하게 움직이는 것처럼 보이자 그 관계가 약해졌거나 사라졌다는 주장이 나왔습니다. 2020년의 한 연구는 중앙은행이 그 관계를 알고 경기가 나쁠 때 물가를 끌어올리려 하기 때문에 자료에서 그 관계가 흐려진다고 설명하고, 미국 자료에서 그 관계가 탄탄하게 남아 있다는 증거를 제시했습니다 (DOI: 10.1086/707181). 관계가 약해진 것인지, 정책이 가린 것인지는 자료를 어떻게 읽느냐에 따라 갈립니다.
둘째는 물가 목표의 높이입니다. 금리가 바닥에 묶이는 일을 줄이려고 장기 물가 목표를 더 높이자는 제안이 여럿 나왔습니다. 그러나 2014년의 한 개관은 물가 추세를 0이 아닌 값으로 둔 새케인스 모형에서 그 추세가 높아지면 경제가 더 흔들리고 불안정해지며 물가 기대도 흔들리기 쉬워진다며 이 제안에 신중하라고 적었습니다 (DOI: 10.1257/jel.52.3.679). 앞에서 본 2020년 강연은 상황에 따라 목표를 적당히 높이는 것을 추가 조치의 하나로 꼽았습니다 (DOI: 10.1257/aer.110.4.943). 같은 틀 안에서 나온 두 판단이 아직 나란히 서 있습니다.
셋째는 기대가 실제로 어떻게 만들어지는가입니다. 설문에서 물가 예상을 답한 사람들을 돈이 걸린 투자 실험에 참여시켜 보니, 대부분이 자기 예상에 맞춰 경제 이론과 들어맞게 행동했고, 저자들은 이것이 현대 거시 모형의 미시적 기초를 뒷받침한다고 보았습니다 (DOI: 10.1111/iere.12113). 반면 뉴질랜드 기업 경영자들의 예상은 목표 근처에 묶여 있지 않았습니다 (DOI: 10.1353/eca.2015.0007). 사람들이 예상에 맞춰 움직인다는 것과, 중앙은행이 그 예상을 원하는 곳에 묶어 둘 수 있다는 것은 다른 문제입니다.
2018년의 평가 논문도 금리 바닥의 문제와, 통화정책과 가계마다 다른 형편이 맞물리는 문제를 가장 활발한 연구 과제로 꼽았습니다 (DOI: 10.1257/jep.32.3.87). 홀과 우드퍼드의 작업이 들어간 이 공용의 틀 안에서, 질문들은 상이 발표된 뒤에도 열려 있습니다. 집집마다의 셈에서 나라의 경기를 쌓아 올리는 틀은, 그 셈에 들어갈 사람의 모습을 지금도 고쳐 쓰는 중입니다.
어디를 더 볼까
이 글에 나온 중앙은행과 금리의 기본은 「금리와 중앙은행 — 기관실의 브레이크, 한참 뒤에 느려지는 열차」에서, 물가를 어떻게 재는지는 「물가와 인플레이션 — 같은 장바구니, 해마다 긋는 키 눈금」에서 이어집니다. 물가가 오르는 원인을 두고 기대가 어디까지 설명하는지는 「인플레이션의 진짜 원인 — 통화량인가, 기대인가, 공급망인가」가, 경기를 어떻게 재는지는 「GDP와 경기 — 마지막 영수증, 영수증에 없는 하루」가 다룹니다.
같은 해 다른 부문 수상은 「2026 노벨 생리의학상 — 빛으로 여는 문, 연못의 초록 조류에서 뇌를 켜는 스위치까지」, 「2026 노벨 물리학상 — 얼음 1세제곱킬로미터로 받아 낸 우주의 전령」, 「2026 노벨 화학상 — 한쪽 손이 저절로 생기는 화학, 생명도 그 길을 걸었을까」, 「2026 노벨 문학상 — 앤 카슨, 옛 시와 나눈 대화로 지은 새 형식」, 「2026 노벨 평화상 — 법정이 이름 붙인 범죄, 나비 필레이와 르완다 국제형사재판소」에서 이어집니다.
수상 자료
- 「2026년 노벨 경제학상 보도자료」 (2026) — https://www.kva.se/en/news/the-prize-in-economic-sciences-2026/ — 2026년 10월 12일 발표, 수상자·소속(스탠퍼드대학교·컬럼비아대학교), 수상 이유 「for microeconomic foundations of macroeconomic stabilisation」, 1970년대 석유 위기 배경
- 「2026년 노벨 경제학상 과학 배경」 (2026) — https://www.kva.se/en/news/the-prize-in-economic-sciences-2026/ — 홀 1978의 시험 가능한 소비 이론, 우드퍼드의 새케인스 모형(로템버그 공동 논문·2003년 책), 사전 안내 제안과 수수께끼, 정책 평가의 한계
근거 논문
- "Stochastic Implications of the Life Cycle-Permanent Income Hypothesis: Theory and Evidence" (1978) — DOI: 10.1086/260724 — 최적화하는 소비자의 소비는 어림잡아 추세 있는 무작위 행보, 실질 가처분소득은 예측력 없음(확인)·주가 지수는 예측력 있음(기각), 수정판 지지.
- "A Tax-Based Estimate of the Elasticity of Intertemporal Substitution" (2013) — DOI: 10.1142/s2010139213500018 — 홀(1978, JPE) 이후 금리-소비 반응 추정은 크게 엇갈림, 자본소득 세율 차이로 추정한 값 2(단일 연구).
- "The Drifting Influence of Hall's Random-Walk Hypothesis on Consumption Modeling" (2022) — DOI: 10.1215/00182702-10213653 — 홀의 논문은 지배적 방법이 아니라 분야 간 상호작용으로 영향, 2000년 무렵 큰 거시 모형의 부품, 실제 모형은 홀의 원래 제안에서 표류(시간 걸친 최적화·합리적 기대의 테두리 안), 영향 개념의 재고.
- "Wicksell after Woodford" (2006) — DOI: 10.1080/10427710600676447 — 『이자와 물가』(2003)는 빅셀(1898)을 잇는 신빅셀 틀, 핵심 모형은 가계 수요·공급·금리 규칙, 물가 불안정이 실물 왜곡을 낳는다는 우드퍼드의 논거.
- "A Neowicksellian in a New Classical World: The Methodology of Michael Woodford's Interest and Prices" (2006) — DOI: 10.1080/10427710600676322 — 제목은 빅셀의 의식적 부활·금리 중심 재구성 시도로 읽음, 이 접근은 중앙은행에선 표준이나 교과서에는 아직(우드퍼드의 지적을 논평자가 옮김).
- "Post-Crisis Macrofinancial Modeling: Continuous Time Approaches" (2016) — DOI: 10.1007/978-1-137-49449-8_10 — 위기 전 지배 패러다임은 여러 교과서가 다룬 미시적 기초의 새케인스 모형(우드퍼드 2003은 영향력 있는 정리), 가격 경직성+내다보는 결정, 통화정책=지금과 앞으로의 금리 규칙 선택.
- "Interest-Rate Rules in an Estimated Sticky Price Model" (1998) — DOI: 10.3386/w6618 — 테일러(1993) 규칙을 일반화, 물가·생산의 이력에 따라 금리를 정하는 규칙 평가.
- "Monetary Policy Rules in Practice: Some International Evidence" (1997) — DOI: 10.3386/w6254 — 1979년 이후 독일·일본·미국 중앙은행은 암묵적 물가 겨냥, 예상 물가에 반응(워킹페이퍼).
- "The Macroeconomics of Trend Inflation" (2014) — DOI: 10.1257/jel.52.3.679 — 대부분의 중앙은행은 약 2% 목표, 추세 물가가 높으면 경제가 더 불안정·기대가 흔들림, 목표 상향 제안에 신중.
- "Inflation Targeting: What Have We Learned?" (2009) — DOI: 10.1111/j.1468-2362.2009.01236.x — 선진국은 목표 여부에 따른 성적 비슷, 개도국은 개선, 실물 불안정 증가 없음.
- "Outside the Box: Unconventional Monetary Policy in the Great Recession and Beyond" (2018) — DOI: 10.1257/jep.32.4.121 — 2008년 11월 정책금리 사실상 0, 12월부터 발표문에 금리 경로 언급(사전 안내).
- "Monetary Policy Alternatives at the Zero Bound: An Empirical Assessment" (2004) — DOI: 10.1353/eca.2005.0002 — 금리 바닥에서는 금리 인하 불가, 중앙은행 발표가 정책 예상을 빚을 수 있다는 증거가 어느 정도 있음.
- "Macroeconomic Effects of Federal Reserve Forward Guidance" (2012) — DOI: 10.1353/eca.2012.0004 — 약속형·전망형 안내 구분, 연준은 조정을 미리 알리는 데 경험이 많아 소통이 넘을 수 없는 벽은 아님, 추정 모형으로 분석.
- "The New Tools of Monetary Policy" (2020) — DOI: 10.1257/aer.110.4.943 — 자산 매입·사전 안내는 금리 바닥에서 금융 여건 완화에 효과, 중립금리 2~3%면 약 3%포인트의 여지, 훨씬 낮으면 추가 조치 필요할 수 있음(강연).
- "Unconventional monetary policies: a re-appraisal" (2018) — DOI: 10.4337/9781784719227.00026 — 금융 여건 영향 증거는 충분, 생산·물가 최종 효과는 가려내기 어려움, 비용 대비 이득 악화 가능, 예외적 수단.
- "The Power of Forward Guidance Revisited" (2016) — DOI: 10.1257/aer.20150063 — 표준 모형에선 먼 앞날의 안내가 엄청난 효과, 보험 불가 소득 위험·차입 제약을 넣으면 예비적 저축으로 효과 크게 감소.
- "Monetary Policy Surprises, Credit Costs, and Economic Activity" (2015) — DOI: 10.1257/mac.20130329 — 단기 금리의 작은 움직임이 기간 웃돈·신용 웃돈을 통해 신용 비용의 큰 움직임으로, 사전 안내가 전달 강도에 중요.
- "Measuring euro area monetary policy" (2019) — DOI: 10.1016/j.jmoneco.2019.08.016 — 유럽중앙은행 발표일, 금리 결정·사전 안내·자산 매입 세 요인이 만기별 금리 변동을 거의 다 설명.
- "Managing Households' Expectations with Unconventional Policies" (2021) — DOI: 10.1093/rfs/hhab083 — 물가 기대가 높으면 가계 소비 증가, 이례적 재정정책은 기대·소비를 올렸으나 사전 안내 발표는 그러지 못함.
- "Inflation Targeting Does Not Anchor Inflation Expectations: Evidence from Firms in New Zealand" (2015) — DOI: 10.1353/eca.2015.0007 — 25년 물가 목표에도 뉴질랜드 기업 경영자의 기대는 거의 고정되지 않음, 중앙은행 목표를 대체로 모름.
- "The State of New Keynesian Economics: A Partial Assessment" (2018) — DOI: 10.1257/jep.32.3.87 — 2007년 새케인스 패러다임 지배, 10년간 비판에도 여전히 지배적 틀로 볼 수 있음(저자 평가), 금리 바닥·가계 이질성이 활발한 과제.
- "Where Modern Macroeconomics Went Wrong" (2017) — DOI: 10.1093/oxrep/grx057 — 잘못된 미시적 기초, 금융 부문 부실, 대표 가계 가정으로 분배·불평등 분석 부적합(비판 논문).
- "Credit Spreads and Monetary Policy" (2009) — DOI: 10.3386/w15289 — 쿠르디아·우드퍼드 신용 마찰 모형, 신용 웃돈 조정이 표준 규칙을 개선할 수 있으나 폭은 웃돈 변동의 원인에 달림(워킹페이퍼).
- "Does the Labor Share of Income Drive Inflation?" (2002) — DOI: 10.17016/feds.2002.30 — 우드퍼드(2001)의 노동소득 몫 물가 식 증거에 반박, 매우 부실한 모형(워킹페이퍼).
- "The Elusive Costs of Inflation: Price Dispersion during the U.S. Great Inflation" (2018) — DOI: 10.1093/qje/qjy017 — 표준 모형은 0→10% 물가의 손실을 경기 변동 손실보다 열 배 규모로 크게 봄, 고물가기 가격 변동 폭 증가 증거 없음, 40년간 가격 유연성 변화 없음.
- "A Behavioral New Keynesian Model" (2020) — DOI: 10.1257/aer.20162005 — 먼 앞날에 대한 부분적 근시안을 넣으면 사전 안내 수수께끼 없음.
- "Monetary Policy, Bounded Rationality, and Incomplete Markets" (2019) — DOI: 10.1257/aer.20171400 — 가계 이질성과 제한된 합리성의 상호작용이 통화정책 효과를 크게 누그러뜨림, 각각만으로는 작음.
- "Monetary Policy and Heterogeneity: An Analytical Framework" (2024) — DOI: 10.1093/restud/rdae066 — 불평등의 경기 방향에 따라 수요 증폭과 수수께끼 해결이 부딪히는 진퇴양난.
- "Optimal Inflation and the Identification of the Phillips Curve" (2020) — DOI: 10.1086/707181 — 정책이 물가-경기 관계의 식별을 흐림, 미국 자료에서 관계는 탄탄.
- "INFLATION EXPECTATIONS AND BEHAVIOR: DO SURVEY RESPONDENTS ACT ON THEIR BELIEFS?" (2015) — DOI: 10.1111/iere.12113 — 설문 응답자 대부분이 자기 물가 예상에 맞춰 행동, 현대 거시 모형의 미시적 기초를 뒷받침.