Paperis 아티클
금리와 중앙은행 — 기관실의 브레이크, 한참 뒤에 느려지는 열차
「기준금리 인상」은 은행 금리와 씀씀이를 거쳐 해를 넘겨 물가에 닿는다. 칸마다 시간이 걸리고, 제동의 무게는 일자리와 빚진 가계도 함께 받는다.
금리와 중앙은행 — 기관실의 브레이크, 한참 뒤에 느려지는 열차
이자가 달라진 고지서
집을 사면서 은행에서 큰돈을 빌린 사람이 있습니다. 다달이 오는 고지서에는 이번 달에 갚을 돈과 이자가 적혀 있습니다. 어느 달 고지서를 열어 보니, 남은 빚은 그대로인데 이자가 지난달보다 늘었습니다. 계약할 때 정한 대로, 몇 달마다 그때 사정에 맞춰 이자율을 다시 매기는 대출이었습니다.
몇 달 전 아침 뉴스에서 「한국은행이 금리를 올렸다」는 말을 들은 기억이 납니다. 그때는 은행들끼리의 이야기로 들렸습니다. 그 뉴스와 이달 고지서의 숫자는 이어져 있습니다. 다만 한 번에 이어지지 않고, 여러 단계를 거치며 시간을 두고 이어집니다.
이 글은 그 단계를 긴 화물열차에 빗대어 따라갑니다. 기관실에서 브레이크를 걸어도 수십 칸짜리 열차는 바로 느려지지 않습니다. 제동이 앞칸에서 뒤칸으로 차례로 번지고, 열차는 한참을 더 간 뒤에야 속도가 줄기 시작합니다. 이 글의 예는 한국 뉴스에서 가져오고, 개념은 어느 나라에나 통합니다.
돈을 빌리는 값
예를 들어 1억 원을 한 해 동안 빌리고, 한 해 뒤 그 1억 원에 400만 원을 더 얹어 갚기로 했다고 해 봅시다. 400만 원은 남의 돈을 한 해 동안 쓴 값입니다.
금리(interest rate)는 돈을 빌리는 값으로, 빌린 돈에 붙는 이자의 비율입니다. 이 예의 금리는 400만 원을 1억 원으로 나눈 연 4%입니다. 400만 원을 받는 쪽은 돈을 빌려준 쪽이고, 내는 쪽은 빌려 쓴 쪽입니다 (OpenStax Principles Macroeconomics 3e 4.2).
같은 사람도 은행에 예금을 하면 이번에는 은행에 돈을 대는 쪽이 되어 이자를 받습니다. 예금금리(deposit rate)는 은행에 돈을 맡긴 사람이 받는 이자의 비율입니다. 대출금리(lending rate)는 은행에서 돈을 빌린 사람이 내는 이자의 비율입니다.
「금리가 올랐다」는 말은 그래서 사람마다 다르게 들립니다. 예금이 많은 사람에게는 받는 이자가 늘 수 있다는 말이고, 빚이 많은 사람에게는 내는 이자가 늘 수 있다는 말입니다. 금리는 통장을 가진 사람과 고지서를 받는 사람 모두의 일입니다.
다시 매기는 금리, 그대로 두는 금리
첫머리의 고지서로 돌아가 봅시다. 그 대출의 이자가 늘어난 까닭은 이자율을 몇 달마다 다시 매기는 계약이었기 때문입니다.
변동금리(adjustable rate)는 정해 둔 기간마다 그때의 시장 금리에 맞춰 다시 매기는 금리입니다. 고정금리(fixed rate)는 빌릴 때 정한 금리를 약정한 기간 동안 바꾸지 않는 금리입니다. 고정금리로 빌린 사람의 고지서는 뉴스가 금리 인상을 알린 달에도 같은 이자를 적어 보냅니다.
금리의 변화는 변동금리 쪽에 먼저, 크게 닿습니다. 미국 자료를 쓴 한 워킹페이퍼에서, 1년마다 다시 매기는 주택대출 금리는 예상 밖의 금리 결정이 발표된 그 주 안에 뚜렷이 움직였고, 30년 고정 주택대출 금리는 한 주 늦게 움직였습니다. 1년 변동금리 쪽이 더 많이, 더 빨리 따라 움직였습니다 (DOI: 10.2139/ssrn.1717012). 열차로 치면 변동금리는 기관차 바로 뒤 칸입니다.
고정금리가 많은 나라에서도 금리의 변화는 결국 집안 살림에 닿습니다. 주로 고정금리를 쓰는 미국과 해마다 금리를 다시 매기는 대출이 많은 스페인을 견준 연구에서, 두 나라 모두 주택대출 금리의 변화가 가계의 씀씀이로 뚜렷이 번졌고, 번진 정도는 고정금리가 많은 미국 쪽이 더 작았습니다. 또 고정금리 쪽에서는 가계마다 받는 영향이 더 고르지 않았고, 대출을 새 금리로 바꿀 수 있는 가계에서 가장 컸습니다 (DOI: 10.1017/s1365100525100667). 미국 자료를 쓴 또 다른 워킹페이퍼에 따르면, 금리 결정과 상관없이 어차피 그 무렵 집을 사거나 대출을 갈아탈 가계가 새 금리를 받으면서 전달의 절반 넘게를 맡았고, 그 효과는 시간이 지나며 쌓였습니다 (DOI: 10.2139/ssrn.4734233). 고정금리는 제동이 늦게 닿는 뒤칸입니다.
기관실에 앉은 은행
아침 경제 뉴스에는 「한국은행 금융통화위원회」라는 이름이 자주 나옵니다. 이 이름과 그 뒤에 따라붙는 말들을 하나씩 풀어 봅니다.
중앙은행(central bank)은 금리를 올리거나 내려 나라 경제 전체에 영향을 주는 일을 맡은 은행입니다. 많은 나라에 중앙은행이 있고, 중앙은행은 그 나라 은행 제도의 일부나 전부를 감독하는 일도 맡습니다 (OpenStax Principles Macroeconomics 3e 15.1). 한국의 중앙은행은 한국은행이고, 금리의 목표를 정해 알리는 곳은 그 안의 금융통화위원회입니다. 한 한국 연구가 다룬 1999년부터 2007년까지, 금융통화위원회는 은행끼리 돈을 주고받는 콜시장의 금리에 목표를 정해 공표했습니다 (KCI ART001309457). 중앙은행은 은행들의 은행이기도 합니다. 시중 은행들은 저마다 중앙은행에 계좌를 두고 있습니다 (OpenStax Principles Macroeconomics 3e 15.3).
통화정책(monetary policy)은 중앙은행이 금리와 돈을 빌리기 쉬운 정도를 움직여 경제에 영향을 주는 일입니다. 금리를 낮추고 돈을 빌리기 쉽게 하면 기업의 투자(investment)와 여러 지출이 늘어, 나라 전체의 생산과 일자리가 늘어나는 쪽으로 움직입니다 (OpenStax Principles Macroeconomics 3e 15).
기준금리(policy rate)는 중앙은행이 정해 알리는 금리로, 은행끼리 아주 짧게 돈을 빌리고 빌려주는 금리를 이끄는 기준입니다. 미국 교과서는 미국 중앙은행이 겨누는 금리를 은행끼리 하룻밤 빌려주는 금리로 설명하고, 이 금리가 오르내리면 다른 금리 대부분도 결국 따라 움직인다고 적습니다 (OpenStax Principles Macroeconomics 3e 15.3).
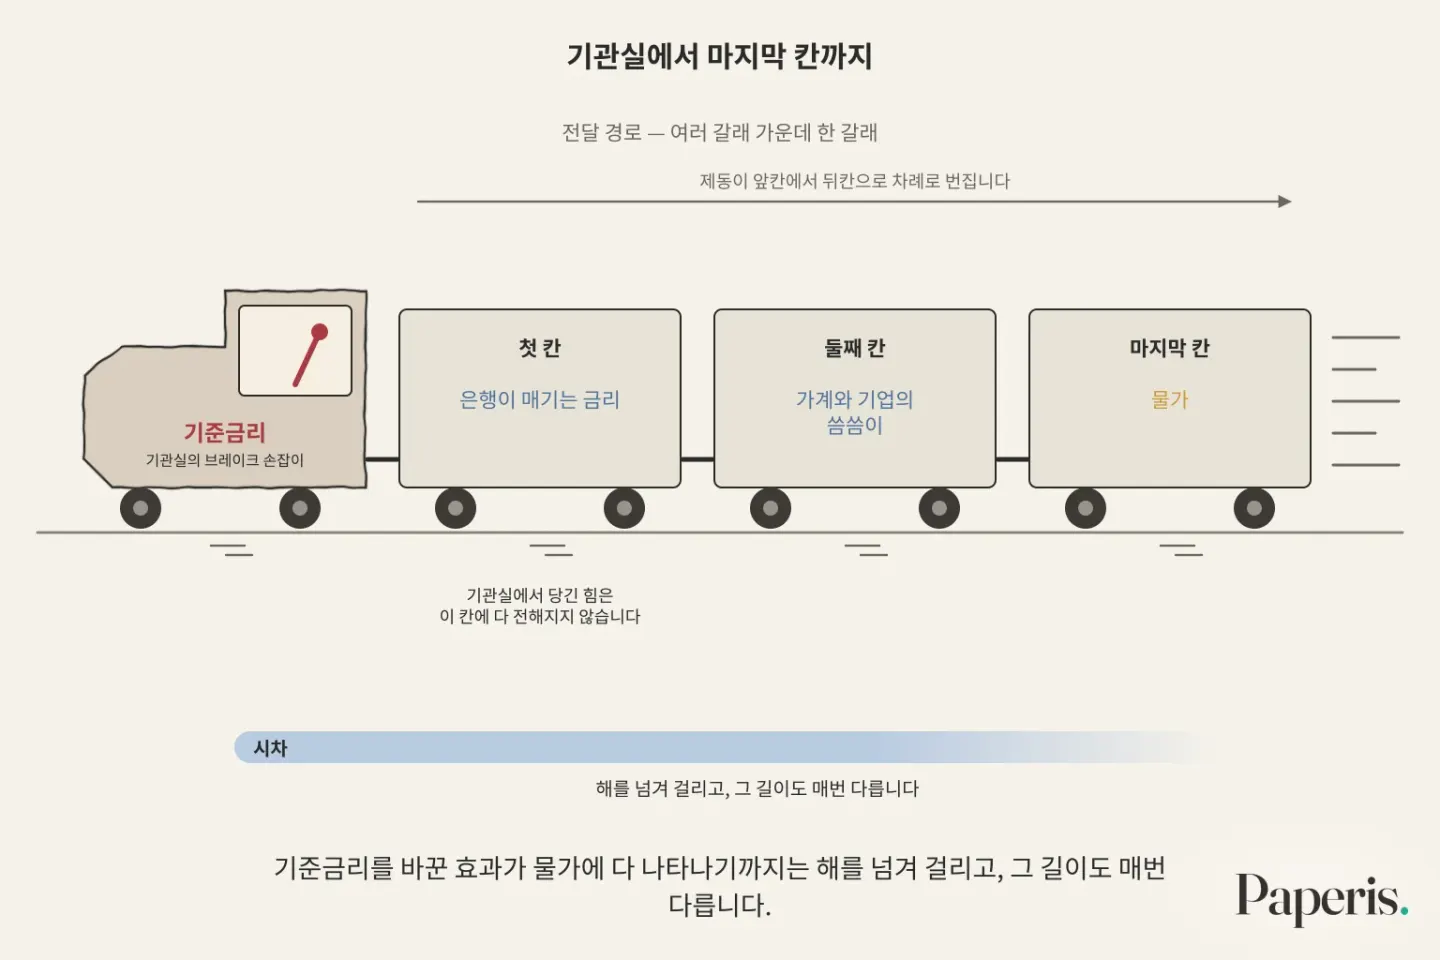
동결은 기준금리를 바꾸지 않고 그대로 두는 결정입니다. 긴축(contractionary monetary policy)은 금리를 올려 돈을 빌리기 어렵게 하는 쪽의 통화정책입니다. 금리를 내려 빌리기를 북돋는 반대쪽은 흔히 확장이나 완화라고 부릅니다 (OpenStax Principles Macroeconomics 3e 15.4). 열차로 치면 기준금리는 기관실의 브레이크 손잡이이고, 긴축은 그 손잡이를 더 세게 당기는 일, 동결은 지금의 세기로 두는 일입니다.
기관실에서 마지막 칸까지
기준금리가 오른 날부터 첫머리의 고지서가 바뀐 달까지, 그 사이에 무슨 일이 일어나는지 차례로 따라가 봅니다.
전달 경로(transmission mechanism)는 기준금리의 변화가 여러 갈래를 거쳐 물가(price level)까지 번져 가는 길입니다. 한국의 1980~90년대 자료를 쓴 연구에서는 금리가 환율(exchange rate)을 거쳐 물가로 가는 갈래의 영향이 가장 크게 추정되었습니다 (KCI ART000963006). 이 글은 그 가운데 은행 금리와 가계·기업의 씀씀이를 거치는 갈래를 따라가고, 환율 쪽 갈래는 「환율과 무역 — 한쪽이 뜨면 한쪽이 내려앉는 시소, 그 양 끝에 탄 사람들」과 이어집니다.
첫 칸은 은행이 매기는 금리입니다. 기관실에서 당긴 힘은 이 칸에 다 전해지지 않습니다. 기준금리가 1%포인트 오른 달에도, 몇 년에 걸쳐 갚는 대출의 금리는 대개 1%포인트보다 적게 오릅니다. 대출금리에는 그 대출을 빌리려는 쪽과 빌려주려는 쪽의 사정도 함께 실립니다 (OpenStax Principles Macroeconomics 3e 15.4). 한국의 1999~2007년 콜시장 자료를 쓴 연구에서는 목표금리가 다른 시장금리(양도성예금증서 금리는 빼고)를 이끌었다는 증거가 약했고, 오히려 시장금리가 목표금리를 이끈 쪽으로 나타났습니다. 다만 2005년 무렵 금리를 내리던 흐름이 올리는 흐름으로 바뀐 뒤로는 그런 경향이 많이 누그러졌습니다 (KCI ART001309457).
오를 때와 내릴 때도 똑같이 움직이지 않을 수 있습니다. 기준금리가 오를 때는 은행 대출금리가 꽤 빨리 거의 같은 폭으로 따라 오르고, 내릴 때는 더 천천히, 다 내리지 않는다는 관찰이 있습니다. 한 워킹페이퍼는 그 비대칭을 은행에 걸린 자본·유동성 규제로 설명하고, 미국 은행 자료로 그 설명을 확인했습니다 (DOI: 10.2139/ssrn.2143451). 예금금리도 대출금리만큼 빨리 오르지 않을 수 있습니다. 유럽중앙은행이 2022년 7월 시작한 금리 인상기에 유로 지역의 예금금리는 앞선 인상기보다 덜 따라 올랐고, 그리스에서는 가계가 언제든 꺼내 쓰는 예금의 금리가 거의 오르지 않았습니다 (DOI: 10.52903/econbull20235803). 스페인의 정기예금 금리도 앞선 인상기보다 더디게 따라 올랐습니다 (DOI: 10.53479/34572).
둘째 칸은 가계와 기업의 씀씀이입니다. 금리가 오르면 빌려서 하는 일이 줄어듭니다. 기업은 빌린 돈으로 하는 투자를, 가계는 빌려서 하는 큰 지출을 미룹니다 (OpenStax Principles Macroeconomics 3e 15.4). 마지막 칸이 물가입니다. 씀씀이가 줄어 물건과 서비스를 사려는 돈이 줄면, 물가를 끌어올리던 힘이 약해집니다 (OpenStax Principles Macroeconomics 3e 15.4).
앞에서 따라간 세 칸, 은행 금리와 씀씀이와 물가는 어느 하나도 하루아침에 바뀌지 않습니다. 시차(policy lag)는 결정이 내려진 때와 그 효과가 경제에 나타나는 때 사이의 간격입니다. 교과서는 통화정책이 당장은 효과가 작고, 주된 효과는 아마 1~3년 뒤에 나타나며, 그 길이도 매번 다르다고 적습니다 (OpenStax Principles Macroeconomics 3e 15.5).
나라와 자료마다 잰 길이도 다릅니다. 미국 자료를 쓴 한 워킹페이퍼에서는 긴축 뒤 전체 물가지수가 뚜렷이 내려가기까지 3년 넘게 걸렸고, 몇몇 품목의 값은 처음에 오히려 올랐습니다 (DOI: 10.2139/ssrn.4881202). 1990년대까지의 호주 자료로 잰 연구는 생산의 증가 속도에 효과가 닿기까지 평균 5~6분기가 걸린다고 추정하면서, 그 추정에 상당한 불확실성이 있다고 적었습니다 (DOI: 10.1111/j.1475-4932.1999.tb02456.x). 기준금리를 바꾼 효과가 물가에 다 나타나기까지는 해를 넘겨 걸리고, 그 길이도 매번 다릅니다.
왜 물가를 잡으려고 금리를 올리나
물건값이 빠르게 오르는 때에는 중앙은행이 금리를 올렸다는 뉴스가 자주 들립니다. 열차가 너무 빨리 달리면 브레이크를 거는 것과 같은 이치입니다.
나라 경제가 제 힘으로 꾸준히 만들어 낼 수 있는 것보다 더 많이 만들며 달아오르면 물가가 오르는 압력이 생깁니다. 이때 금리를 올리면 빌려서 투자하고 빌려서 사는 일이 줄고, 물가를 끌어올리던 압력이 누그러집니다 (OpenStax Principles Macroeconomics 3e 15.4). 교과서는 중앙은행 사람들이 통화정책의 첫째 일로 가장 많이 꼽을 것이 물가 잡기라고 적습니다 (OpenStax Principles Macroeconomics 3e 15.5).
이 사슬은 칸마다 시간이 걸리므로, 금리를 올린 그달에 물가가 잡히지는 않습니다. 집값처럼 뉴스가 자주 금리와 한 줄로 잇는 값도 한 방향으로만 움직이지 않습니다. 미국 자료를 쓴 한 워킹페이퍼에서 긴축 뒤 집값은 내려갔지만, 주택대출 금리가 함께 올라 고정금리에 묶여 있지 않은 사람이 다달이 내는 돈은 오히려 늘었습니다. 같은 연구는 소비자물가에 들어가는 주거비가 뚜렷이 내려가지 않았고, 오히려 오른 결과도 있었다고 적었고, 긴축이 집 짓기를 줄여 길게 보면 집값을 올리는 쪽으로도 작용한다고 적었습니다 (DOI: 10.2139/ssrn.7595138). 변동금리 대출이 많은 나라일수록 집값이 금리에 더 크게 반응했다는 워킹페이퍼 결과도 있습니다 (DOI: 10.2139/ssrn.5317326). 대출의 생김새가 나라마다 달라서, 같은 제동이 나라마다 다르게 듣습니다.
금리를 내리는 쪽은 보통 시차를 두고 효과를 내지만, 아주 깊은 침체에서는 잘 듣지 않을 수 있습니다. 은행은 대출을 늘리기를, 일자리가 불안한 가계와 기업은 빌리기를 꺼릴 수 있고, 중앙은행이 은행에 대출을 강제할 수는 없기 때문입니다 (OpenStax Principles Macroeconomics 3e 15.5). 오르막에서는 브레이크를 풀어도 열차가 잘 나아가지 않는 것과 비슷합니다.
브레이크를 걸면 생기는 일
한국 자료를 쓴 한 워킹페이퍼에서는 한국은행 기준금리가 오른 뒤 청년 남성의 고용률(employment-population ratio), 곧 일할 나이의 사람 가운데 일하는 사람의 비율이 뚜렷이 줄었습니다. 국문 초록에 따르면 청년 여성도 같은 쪽으로 움직였지만 남성만큼 뚜렷하지 않았고, 중장년층 이상에서는 대체로 뚜렷한 반응이 없었습니다. 저자들은 국문 초록에서 중장년층의 결과를 영향이 없었다는 뜻으로 보지 않고, 집 같은 실물 자산과 가계부채가 일하려는 사람의 수까지 움직인 결과로 풀이합니다 (DOI: 10.2139/ssrn.2759709). 고용률이 무엇을 세는지는 「실업과 고용 — 줄에 선 사람, 줄을 떠난 사람」이 풉니다.
기업 안에서는 계획이 먼저 바뀝니다. 독일 기업 설문을 쓴 한 워킹페이퍼에서, 예상보다 강한 긴축 발표가 나오자 기업들은 고용 계획을 곧바로 낮췄고 그 낮춘 계획을 오래 유지했습니다. 먼저 줄어든 것은 채용 계획이었고, 해고는 나중에 늘었으며, 결국 고용의 증가 속도가 줄었습니다 (DOI: 10.2139/ssrn.7262679).
빚진 가계에도 부담이 닿습니다. 유럽의 변동금리 주택대출을 살핀 한 워킹페이퍼에서, 금리 인하가 연체에 준 영향은 작았지만 금리 인상은 연체 가능성을 뚜렷이 높였습니다. 그 위험은 금리가 아주 낮을 때 대출을 받은 사람들에게 몰려 있었습니다 (DOI: 10.2139/ssrn.5497014).
그래서 중앙은행은 저울질을 합니다. 중앙은행이 금리로 겨누는 목표는 낮은 물가와 낮은 실업이고 (OpenStax Principles Macroeconomics 3e 15.1), 물가에 무게를 더 두도록 법으로 정한 나라도 있습니다(뒤에서 봅니다). 금리를 올리면 물가를 끌어올리던 힘은 약해지지만, 빌려서 하는 투자와 지출도 함께 줄어 경기가 식고, 지나치면 침체를 부를 수 있습니다 (OpenStax Principles Macroeconomics 3e 15.4). 반대로 침체를 끝내려던 완화가 지나치면 물가를 끌어올릴 수 있습니다 (OpenStax Principles Macroeconomics 3e 15.4). 너무 세게 당기면 느려지는 데서 그치지 않고 열차가 서 버립니다.
열차 비유에는 한계가 있습니다. 열차의 칸은 제동을 받으면 느려질 뿐이지만, 경제의 칸에는 일자리와 빚이 실려 있고, 제동은 모든 칸에 같은 세기로 닿지 않습니다. 또 물가와 경기는 금리 말고도 많은 힘으로 함께 움직입니다 (OpenStax Principles Macroeconomics 3e 15.4). 금리를 내리는 일은 브레이크를 푸는 데서 그치지 않고 빌려서 하는 지출을 북돋기도 하는데, 열차의 브레이크로는 그쪽을 그리지 못합니다 (OpenStax Principles Macroeconomics 3e 15). 기관실의 손잡이 하나로 열차의 속도를 다 정할 수는 없습니다.
통장에 적힌 금리, 물가를 뺀 금리
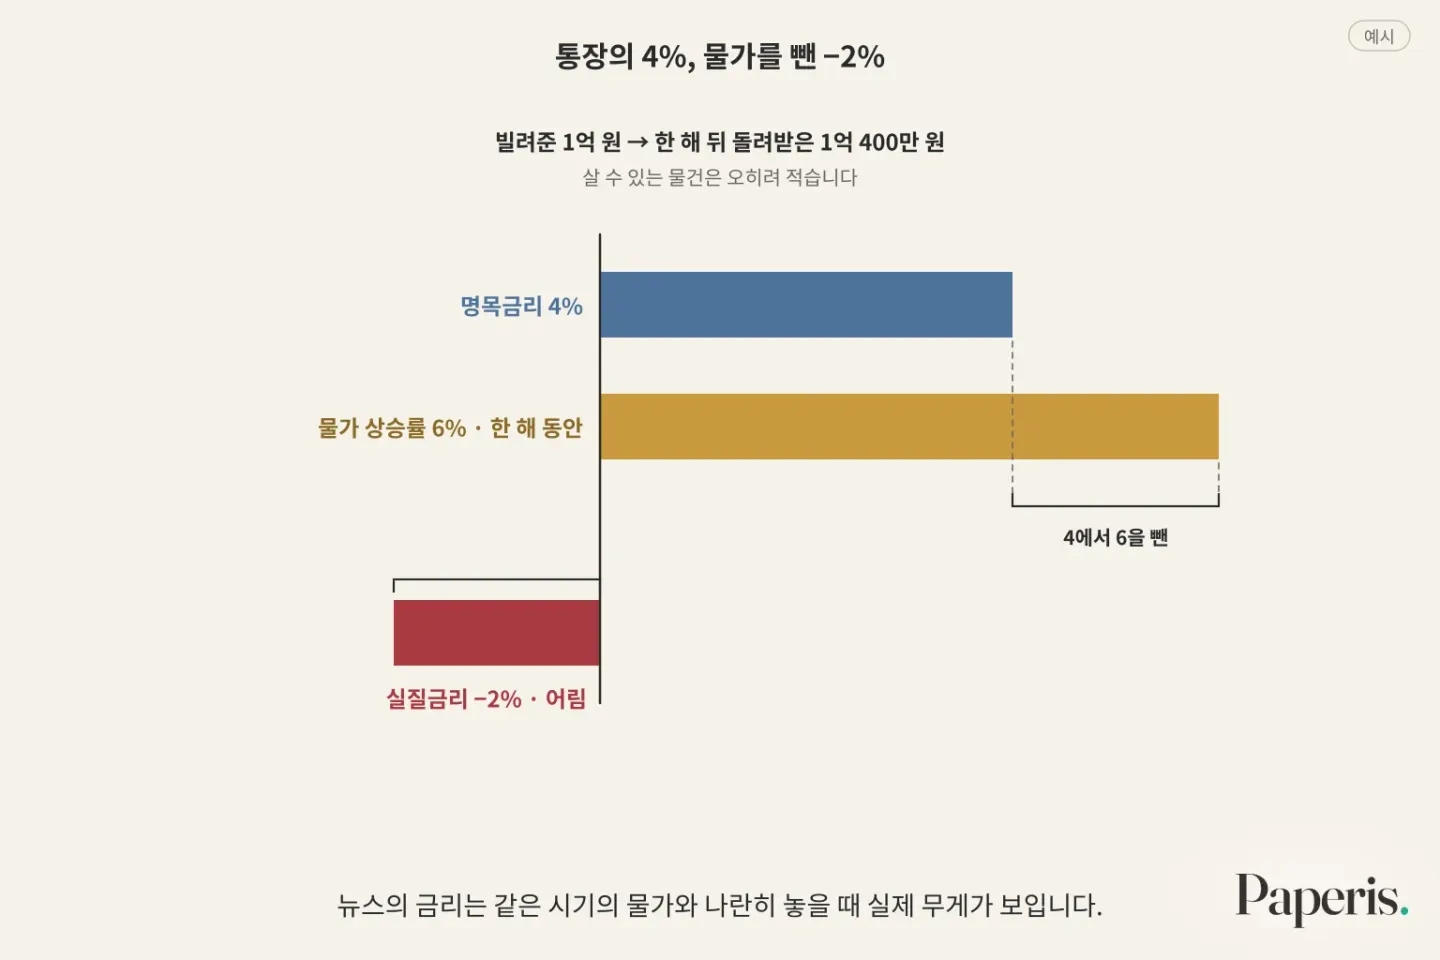
앞의 1억 원을 연 4%로 빌려준 해에 물가가 6% 올랐다고 해 봅시다(예시). 한 해 뒤 돌려받은 1억 400만 원으로 살 수 있는 물건은, 1억 원을 빌려줄 때 살 수 있던 것보다 오히려 적습니다.
명목금리(nominal interest rate)는 통장이나 대출 계약서에 적힌 그대로의 금리입니다. 이 예의 4%가 명목금리입니다. 물가 상승률(inflation rate)은 물가가 일정 기간 동안 몇 퍼센트 올랐는지를 나타낸 값입니다. 뉴스의 물가 상승률은 대개 1년 사이의 변화이고 (OpenStax Principles Macroeconomics 3e 9.3), 이 예에서는 한 해 동안의 6%입니다.
실질금리(real interest rate)는 명목금리에서 물가 상승률을 뺀 값으로, 물가가 오른 몫을 빼고 본 금리입니다. 어림으로 빼면 이 예의 실질금리는 4에서 6을 뺀 −2%입니다. 이자를 받고도 물가를 따라잡지 못하면, 돌려받은 돈으로 살 수 있는 것은 줄어듭니다 (OpenStax Principles Macroeconomics 3e 9.4). 빌린 쪽에서 보면 같은 일이 부담이 가벼워지는 쪽으로 나타납니다 (OpenStax Principles Macroeconomics 3e 9.4). 누가 이득을 보고 누가 손해를 보는지는 「물가와 인플레이션 — 같은 장바구니, 해마다 긋는 키 눈금」이 자세히 풉니다. 뉴스의 금리는 같은 시기의 물가와 나란히 놓을 때 실제 무게가 보입니다.
물가를 목표로 정해 둔 약속
물가 안정 목표제(inflation targeting)는 중앙은행이 물가를 낮게 지키는 일에 주로 집중하도록 법으로 정해 둔 제도입니다. 2014년 기준으로 중앙은행에 이런 법적 의무를 둔 나라는 28개였고, 한국도 그 가운데 하나였습니다 (OpenStax Principles Macroeconomics 3e 15.5). 교과서는 물가만 바라보게 할지, 더 넓은 재량을 줄지를 두고 경제학자들 사이에서도 결론이 나지 않았다고 적습니다 (OpenStax Principles Macroeconomics 3e 15.5).
이 제도를 들인 뒤를 살핀 한국 연구들의 결과는 엇갈립니다. 한국의 시와 도별 물가 자료를 쓴 한 연구에서는, 제도를 들인 뒤 물가가 한번 뛰면 그 기세가 오래 이어지는 정도가 줄었고 지역끼리의 차이도 줄었으며, 저자들은 이 변화를 통화정책의 몫으로 풀이합니다 (DOI: 10.1111/1468-0106.12016). 2000년 이후 한국 자료를 쓴 다른 연구에서는 정책금리를 올린 뒤 산업생산은 뚜렷이 줄었지만 소비자물가의 반응은 뚜렷하지 않았습니다 (DOI: 10.22841/kjes.2020.68.2.002).
열차가 이미 제 속도로 달리고 있는데 밖에서 브레이크를 풀라고 재촉하는 장면을 떠올려 봅시다. 물가 안정 목표제를 지지하는 쪽이 걱정하는 것이 이런 장면입니다. 경제가 이미 제 힘껏 생산하는 때에 금리를 더 낮추라는 정치의 압력이 들어오고, 중앙은행이 그 압력에 밀리는 나라에서는 길게 보아 실업은 줄지 않고 물가만 오를 수 있다고 교과서는 적습니다 (OpenStax Principles Macroeconomics 3e 15.5).
중앙은행 독립성(central bank independence)은 중앙은행이 정치의 압력에서 떨어져 경제의 사정만 보고 금리를 정할 수 있는 정도입니다. 미국의 경우 중앙은행 이사들의 임기를 길게 둔 것도 이 거리를 두려는 장치로 설명됩니다 (OpenStax Principles Macroeconomics 3e 15.1). 거시경제 정책 교재 한 장은 독립된 중앙은행과 물가 안정 목표제를, 그때그때 재량으로 정하는 정책이 물가를 높이는 쪽으로 기우는 문제를 풀려는 방법으로 다룹니다 (DOI: 10.1093/oso/9780198825371.003.0007).
다시, 아침 뉴스 앞에서
이제 아침 뉴스의 한 문장을 들어 봅니다. 「한국은행 금융통화위원회는 기준금리를 동결했다.」
이 문장이 말하는 것은 기관실의 브레이크를 지금 세기 그대로 둔다는 것입니다. 동결한 달에도 경제가 멈춰 있지는 않습니다. 앞서 바꾼 금리의 주된 효과는 아마 1~3년 뒤에 나타나므로, 이전에 건 제동이 아직 뒤칸으로 번지는 중일 수 있습니다 (OpenStax Principles Macroeconomics 3e 15.5).
이 문장이 말하지 않는 것도 있습니다. 내 고지서가 언제, 얼마나 바뀔지는 내 대출이 변동금리인지 고정금리인지, 은행이 기준금리의 변화를 대출금리와 예금금리에 얼마나, 얼마나 빨리 옮기는지에 달려 있습니다. 미국 자료에서는 주택대출 금리가 옮겨지는 정도가 금리를 올릴 때와 내릴 때 고르지 않았고 (DOI: 10.2139/ssrn.1717012), 유럽 자료에서는 예금금리가 앞선 인상기보다 더디게 따라왔습니다 (DOI: 10.53479/34572). 물가가 얼마나 누그러질지도 같은 문장 하나로는 알 수 없습니다.
「인상」이라는 뉴스였다면 이렇게 읽습니다. 브레이크를 더 세게 당겼으니 변동금리 대출의 이자부터 오를 수 있고, 예금 이자는 그보다 늦게, 덜 따라올 수 있습니다. 물가를 누그러뜨리는 효과는 해를 넘겨 나타나고, 그 사이 일자리와 빚진 가계가 제동의 무게를 함께 받습니다. 첫머리의 고지서는 그 긴 사슬의 앞칸에서 받은 신호였습니다.
어디를 더 볼까
은행이 대출을 내주면서 돈이 어떻게 생겨나는지는 「돈은 어디서 오는가 — 은행은 예금을 빌려주는가, 만들어내는가」가 다룹니다. 물가가 왜 오르는지를 두고 벌어지는 논쟁은 「인플레이션의 진짜 원인 — 통화량인가, 기대인가, 공급망인가」에서 이어집니다. 금리가 오르내리는 사이 금융 시스템 전체가 흔들리는 순간은 「금융 위기는 왜 반복되나 — 팻테일·블랙스완·시스템 리스크」가 따라갑니다. 금리를 돈의 값으로 보는 눈은 「수요와 공급 — 가격은 누가 정하나」에서 시작합니다.
이 시리즈의 다른 편도 이 글과 이어집니다. 「물가와 인플레이션 — 같은 장바구니, 해마다 긋는 키 눈금」은 물가 상승률을 어떻게 재는지를, 「실업과 고용 — 줄에 선 사람, 줄을 떠난 사람」은 고용률과 실업률(unemployment rate)이 무엇을 세는지를, 「환율과 무역 — 한쪽이 뜨면 한쪽이 내려앉는 시소, 그 양 끝에 탄 사람들」은 환율이 물가로 번지는 길을 풀어 줍니다.
근거 논문
- "Principles of Macroeconomics 3e — 4.2 Demand and Supply in Financial Markets" (2022) — OpenStax Principles Macroeconomics 3e 4.2 — 금융시장에서 돈을 대는 쪽은 수익률을 받고 빌리는 쪽은 내며, 가장 단순한 수익률이 금리다.
- "Principles of Macroeconomics 3e — 15.1 The Federal Reserve Banking System and Central Banks" (2022) — OpenStax Principles Macroeconomics 3e 15.1 — 중앙은행은 금리를 올리고 내려 낮은 실업·낮은 물가를 겨누고 은행 제도를 감독하며, 미국은 이사 임기를 길게 엇갈려 정치 압력에서 떼어 놓는다.
- "Principles of Macroeconomics 3e — 15.3 How a Central Bank Executes Monetary Policy" (2022) — OpenStax Principles Macroeconomics 3e 15.3 — 중앙은행은 은행의 은행이고, 미국 중앙은행이 겨누는 금리는 은행끼리 하룻밤 빌려주는 금리이며, 이 금리가 움직이면 다른 금리 대부분이 결국 따라 움직인다.
- "Principles of Macroeconomics 3e — 15.4 Monetary Policy and Economic Outcomes" (2022) — OpenStax Principles Macroeconomics 3e 15.4 — 긴축은 금리를 올려 투자와 큰 물건의 차입을 줄이고 물가 압력을 누그러뜨리지만, 지나치면 침체를 부를 수 있으며, 장기 대출 금리는 하룻밤 금리보다 덜 움직인다.
- "Principles of Macroeconomics 3e — 15.5 Pitfalls for Monetary Policy" (2022) — OpenStax Principles Macroeconomics 3e 15.5 — 통화정책의 효과는 길고 들쭉날쭉한 시차(대략 1~3년) 뒤에 나타나고, 깊은 침체에서는 금리 인하가 잘 듣지 않을 수 있으며, 2014년까지 한국을 포함한 28개국이 물가 안정 목표제를 법으로 두었다.
- "Principles of Macroeconomics 3e — Introduction to Monetary Policy and Bank Regulation" (2022) — OpenStax Principles Macroeconomics 3e 15 — 통화정책은 중앙은행이 금리와 신용 조건을 움직이는 일이고, 금리를 낮추고 신용을 쉽게 하면 투자와 지출이 늘어 생산과 고용이 는다.
- "Principles of Macroeconomics 3e — 9.3 How the U.S. and Other Countries Experience Inflation" (2022) — OpenStax Principles Macroeconomics 3e 9.3 — 물가 상승률은 소비자물가지수의 연간 변화율로 흔히 보고된다.
- "Principles of Macroeconomics 3e — 9.4 The Confusion Over Inflation" (2022) — OpenStax Principles Macroeconomics 3e 9.4 — 이자율이 물가 상승률을 따라잡지 못하면 실질 수익은 음수가 되고, 고정금리로 빌린 뒤 물가가 오르면 빌린 쪽의 실질 부담이 줄고 빌려준 쪽이 손해를 본다.
- "U.S. Monetary Policy Surprises and Mortgage Rates" (2010) — DOI: 10.2139/ssrn.1717012 — 워킹페이퍼(미국): 예상 밖의 정책 변화에 1년 변동 주택대출 금리는 발표 주 안에, 30년 고정은 한 주 늦게 반응했고, 1년 변동 쪽의 전달이 더 크고 빨랐다.
- "The mortgage rate channel of monetary policy transmission: A tale of two countries" (2025) — DOI: 10.1017/s1365100525100667 — 주로 고정금리인 미국과 매년 재설정 변동금리인 스페인 모두에서 주택대출 금리 변화가 지출로 뚜렷이 전달되었고(소비 성향은 미국 쪽이 더 작음), 고정금리 쪽은 가계마다 영향이 고르지 않아 재융자 가능 가계에서 가장 컸다.
- "Inframarginal Borrowers and the Mortgage Payment Channel of Monetary Policy" (2024) — DOI: 10.2139/ssrn.4734233 — 워킹페이퍼(미국): 고정금리가 많아도 금리 결정과 무관하게 어차피 집을 사거나 재융자하는 가계를 통해 통화정책이 주택대출 상환액으로 전달되고(절반 넘게), 효과가 시간에 걸쳐 쌓여 시차를 만든다.
- "Asymmetric Interest Rate Pass-Through from Monetary Policy: The Role of Bank Regulation" (2012) — DOI: 10.2139/ssrn.2143451 — 워킹페이퍼(미국 은행지주회사 2001~2012): 정책금리가 오르면 대출금리는 빨리 거의 같은 폭으로 오르고, 내리면 더 느리고 불완전하게 내리며, 이를 자본·유동성 규제로 설명하는 모형의 예측을 미국 자료로 확인했다.
- "The pass-through of market interest rates to bank interest rates" (2023) — DOI: 10.53479/34572 — 유로 지역과 스페인의 이번 금리 인상기에 정기예금 금리 전달이 앞선 인상기보다 느렸고, 나라마다 차이가 컸다.
- "Interest rate pass-through to deposit rates in Greece" (2023) — DOI: 10.52903/econbull20235803 — 2022년 7월 시작된 유럽중앙은행 인상기에 그리스 예금금리 상승은 제한적이었고 가계 수시입출금 예금 금리는 거의 오르지 않았다.
- "The Long and Variable Lags of Monetary Policy: Evidence from Disaggregated Price Indices" (2024) — DOI: 10.2139/ssrn.4881202 — 워킹페이퍼(미국): 긴축 뒤 전체 물가지수 반응은 3년 넘게 지나서야 뚜렷이 음이 되었고, 일부 품목은 처음에 오히려 올랐다.
- "The Lags of Monetary Policy" (1999) — DOI: 10.1111/j.1475-4932.1999.tb02456.x — 호주 자료: 단기 실질금리 1%포인트 상승 뒤 생산 증가율에 미치는 영향의 평균 시차는 5~6분기로 추정되나 상당히 불확실하다.
- "Monetary Policy and Mortgage Payments" (2026) — DOI: 10.2139/ssrn.7595138 — 워킹페이퍼(미국): 긴축은 집값을 낮추지만 주택대출 금리를 올려 고정금리에 묶이지 않은 사람의 상환액을 늘리고, 소비자물가의 주거비는 유의하게 내리지 않거나 오히려 올렸으며, 주택 투자 감소로 길게 보면 집값을 올린다.
- "Mortgage Market Structure and the Transmission of Monetary Policy During the Great Inflation" (2025) — DOI: 10.2139/ssrn.5317326 — 워킹페이퍼: 변동금리 대출 비중이 큰 경제일수록 집값이 통화정책 충격에 더 강하게 반응했다.
- "정책금리 변동이 성별‧세대별 고용률에 미치는 영향(Gender and Age Group Differences in Employment Responses to Monetary Policy Shocks)" (2016) — DOI: 10.2139/ssrn.2759709 — 워킹페이퍼(한국): 한국은행 기준금리 인상은 청년 남성의 고용률을 낮췄고(국문 초록: 청년 여성도 같은 방향이나 덜 뚜렷), 중장년층 이상은 대체로 유의하지 않았으며, 저자는 중장년의 결과를 다른 경로가 겹친 것으로 풀이한다.
- "Monetary policy and the rigidity of firm employment expectations" (2026) — DOI: 10.2139/ssrn.7262679 — 워킹페이퍼(독일 기업 설문): 긴축 충격 뒤 기업은 고용 계획을 곧바로, 지속적으로 낮추며, 채용 계획이 먼저 줄고 해고는 나중에 늘어 결국 고용 증가율이 준다.
- "Mortgage Loan Rates and the Defaults of Variable Rate Mortgages" (2025) — DOI: 10.2139/ssrn.5497014 — 워킹페이퍼(유로 지역 변동금리 대출 2014~2019): 금리 인하의 연체 효과는 작고 인상은 연체 확률을 뚜렷이 높이며, 위험은 초저금리 때 빌린 차입자에게 몰렸다.
- "Inflation Targeting and Regional Inflation Persistence: Evidence from Korea" (2013) — DOI: 10.1111/1468-0106.12016 — 한국 시·도 자료: 물가 안정 목표제 도입 뒤 지역 물가의 지속성이 낮아지고 지역 간 차이가 줄었다.
- "Monetary Policy" (2020) — DOI: 10.1093/oso/9780198825371.003.0007 — 거시경제 정책 교재의 한 장: 재량 정책의 시간 불일치와 물가 편향, 그 해법으로서 독립 중앙은행과 물가 안정 목표제를 다룬다.
- "통화정책 파급경로로서의 콜시장" (2008) — KCI ART001309457 — 금융통화위원회가 콜금리 운용목표를 공표한 1999년 5월~2007년 자료에서 목표금리가 다른 시장금리를 이끌지 못하고 오히려 거꾸로였으나, 2005년 4월 이후 인상기조로 바뀌며 그 경향이 많이 완화됐다.
- "우리나라 통화정책의 파급효과 분석:파급경로별 상대적 중요성을 중심으로" (2002) — KCI ART000963006 — 1982~2001년 한국 자료에서 금리 충격이 물가에 미치는 효과는 환율경로가 가장 두드러졌고, 금리경로의 효과는 1990년대에 커지고 빨라졌다.
- "금리중시 물가안정목표제는 유효한가?" (2020) — DOI: 10.22841/kjes.2020.68.2.002 — 2000년 이후 한국에서 정책금리 상승에 산업생산은 뚜렷이 줄었지만 소비자물가의 반응은 명확하지 않았다.