Paperis 아티클
복리 — 구를수록 커지는 눈덩이, 함께 녹는 몫
이자에 이자가 붙는 복리는 처음 몇 해엔 단리와 비슷해 보이다가 시간이 갈수록 차이를 벌린다. 같은 셈을 거꾸로 돌리면 나중의 돈을 지금 값으로 바꿀 수 있고, 물가·수수료·빚도 같은 식으로 쌓인다.
복리 — 구를수록 커지는 눈덩이, 함께 녹는 몫
같은 1,000만 원, 두 통장
두 사람이 같은 날 은행에 1,000만 원씩 맡겼습니다. 설명을 쉽게 하려고, 두 통장 모두 해마다 맡긴 돈의 5%를 이자로 준다고 해 봅시다. 5%는 계산을 위한 예시 숫자입니다.
첫째 사람은 해마다 들어온 이자를 꺼내 서랍에 따로 모아 둡니다. 서랍의 돈은 다시 맡기지 않아 이자를 받지 않고, 통장에는 늘 1,000만 원만 남아 있습니다. 둘째 사람은 이자를 꺼내지 않고 그대로 둡니다. 들어온 이자도 통장에 남아 이듬해부터 함께 이자를 받습니다.
30년이 지난 같은 날, 첫째 사람의 서랍에는 이자 1,500만 원이 모여 있고, 통장의 1,000만 원까지 합쳐 2,500만 원이 있습니다. 둘째 사람의 통장에는 약 4,322만 원이 있습니다. 같은 돈을 같은 조건으로 맡겼는데, 같은 날 견준 차이는 1,800만 원이 넘습니다.
이 글은 그 차이를 비탈을 구르는 눈덩이에 빗대어 따라갑니다. 눈덩이는 구를수록 겉이 넓어져 한 바퀴에 묻혀 오는 눈도 많아집니다. 그 눈덩이에서 함께 녹아내리는 몫도 있습니다. 이 글의 예는 한국 독자가 흔히 보는 예금과 대출에서 가져오고, 개념은 어느 나라에나 통합니다.
이자에 붙는 이자
두 통장의 차이는 이자를 계산하는 바탕에서 생깁니다.
원금(principal)은 처음에 맡기거나 빌린 돈 그 자체입니다. 두 통장의 원금은 똑같이 1,000만 원이고, 첫해의 이자는 원금에 이율을 곱한 50만 원으로 똑같습니다 (OpenStax Principles Finance 2e 7.2).
단리(simple interest)는 처음 맡긴 원금에만 이자를 붙이는 방식입니다. 이자를 꺼내 서랍에 모으기만 한 첫째 사람은 단리와 같은 결과를 얻습니다. 서랍의 돈이 해마다 50만 원씩, 30년 내내 같은 폭으로 늘어납니다.
복리(compound interest)는 원금뿐 아니라 이미 붙은 이자에도 다시 이자를 붙이는 방식입니다. 둘째 해가 끝나면 둘째 사람이 받은 이자는 52만 5,000원으로, 첫째 사람보다 2만 5,000원 많습니다. 그 2만 5,000원은 통장에 남겨 둔 첫해 이자 50만 원이 다시 번 돈, 곧 이자에 붙은 이자입니다 (OpenStax Principles Finance 2e 7.2).
수익률(rate of return)은 맡기거나 투자한 돈이 일정 기간에 몇 퍼센트 늘거나 줄었는지를 나타낸 값입니다. 은행이나 증권사 앱에 적힌 연 수익률은 한 해를 기준으로 잰 수익률입니다. 예금처럼 이율이 미리 정해진 상품에서는 이율이 곧 수익률이 됩니다.
미래가치(future value)는 지금의 돈이 정해진 수익률로 일정 기간 불어난 뒤의 금액입니다. 복리로 불어나는 돈의 미래가치는 원금에 「1 더하기 수익률」을 햇수만큼 거듭 곱해서 얻습니다. 햇수가 길수록, 수익률이 높을수록 미래가치는 커집니다 (OpenStax Principles Finance 2e 7.2).
예시인 연 5%로 1,000만 원의 두 길을 견주면 이렇습니다.
| 지난 햇수 | 단리 | 복리 | 차이 |
|---|---|---|---|
| 10년 | 1,500만 원 | 약 1,629만 원 | 약 129만 원 |
| 20년 | 2,000만 원 | 약 2,653만 원 | 약 653만 원 |
| 30년 | 2,500만 원 | 약 4,322만 원 | 약 1,822만 원 |
첫 10년의 차이는 작은데, 30년이 되면 그 열 배 넘게 벌어집니다. 복리에서는 해마다 이자가 붙는 바탕이 커지기 때문에, 시간이 갈수록 한 해에 불어나는 폭 자체가 커집니다 (OpenStax Principles Finance 2e 7.2). 눈덩이가 클수록 한 바퀴에 묻혀 오는 눈이 많은 것과 같습니다. 복리의 차이는 처음 몇 해에는 작아 보이고, 시간이 길어질수록 크게 벌어집니다.
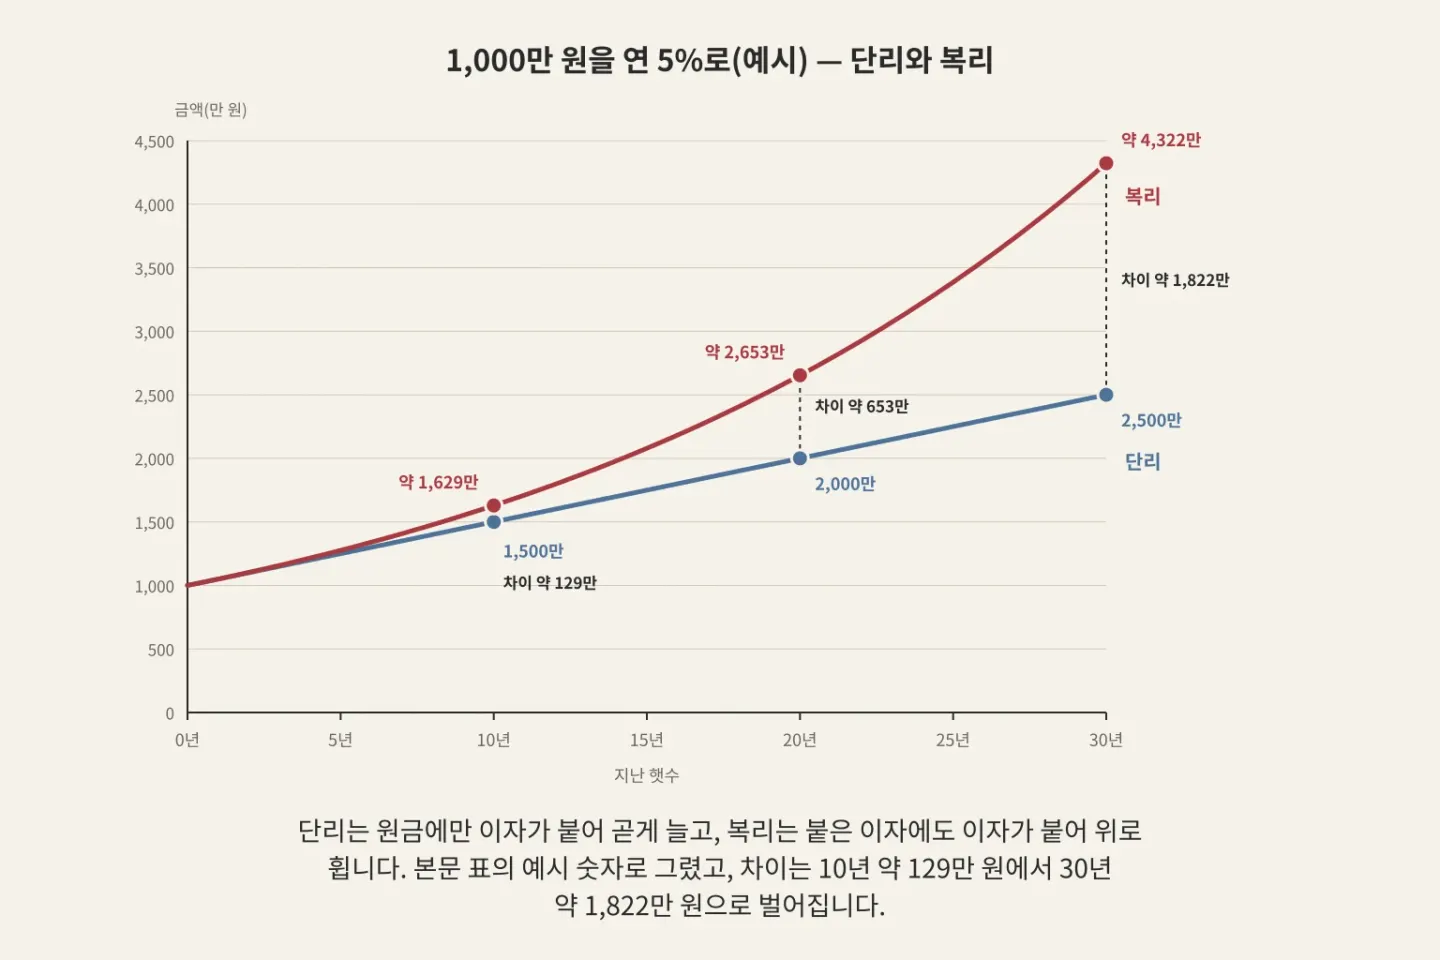
그림: Paperis가 본문 내용만으로 그린 도식
두 배가 되는 시간
연 5%로 불어나는 1,000만 원은 언제 2,000만 원이 될까요. 복리로 불어나는 돈이 두 배가 되는 데 걸리는 시간은 머릿속으로도 어림할 수 있습니다.
72의 법칙(rule of 72)은 72를 연 수익률의 퍼센트 숫자로 나누면 돈이 두 배가 되는 데 걸리는 햇수를 대략 얻는 어림셈입니다. 연 5%라면 72를 5로 나눈 14.4년쯤이고, 연 10%라면 7.2년쯤입니다. 이 어림셈은 돈뿐 아니라 물가처럼 해마다 같은 비율로 자라는 것이면 어디에나 쓸 수 있습니다 (OpenStax Principles Finance 2e 7.4). 어림셈으로 보면 이율이 두 배가 될 때 두 배가 되는 햇수는 절반이 됩니다.
이자를 붙이는 간격도 결과를 바꿉니다. 같은 연이율이라도 한 해에 한 번 붙이는 것보다 다달이 나눠 붙이면 한 해 뒤 더 불어나고, 금액이 크고 기간이 길수록 그 차이도 커집니다 (OpenStax Principles Finance 2e 7.4).
미리 정해지지 않는 비탈
앞의 표와 어림셈은 모두 수익률이 30년 내내 그대로라는 가정 위에서만 맞습니다.
예금처럼 이율을 약속한 상품이 아니면, 투자는 대개 정해진 수익률을 보장하지 않습니다. 대부분의 투자에는 크든 작든 돈을 잃을 위험(risk)이 있고, 수익률이 높을수록 위험도 클 가능성이 높습니다 (OpenStax Principles Finance 2e 7.2). 맡긴 돈의 일부나 전부를 잃을 수도 있습니다 (OpenStax Principles Finance 2e 7.4). 수익률이 얼마나 흔들리는지는 이 시리즈의 다른 편 「위험과 분산 — 우산 장수와 짚신 장수를 둔 어머니의 셈」이 풉니다.
지나간 수익률을 앞날에 그대로 펴 놓을 때도 비슷한 문제가 생깁니다. 16개 나라의 100년 넘는 투자 수익률을 정리한 한 책의 출판사 소개는, 투자자들이 최근의 경험을 앞날로 너무 자주 늘려 왔다고 적습니다. 같은 소개는 미국 주식이 1950년대부터 50년 동안 물가를 빼고 한 해 평균 9%쯤 불어난 일을 낙관론자의 승리로 듭니다. 같은 소개는 일부 옛 지수가 살아남은 것만 남겨 긴 성과를 부풀렸고, 지나고 보니 잘된 시기에 눈을 두면 대부분의 나라에서 긴 기간의 주식 수익률을 크게 부풀려 어림하게 된다고 적습니다 (DOI: 10.1515/9781400829477). 과거의 수익률은 앞으로의 수익률을 보장하지 않습니다.
눈덩이 비유의 한계도 여기 있습니다. 실제 비탈은 경사가 미리 정해지지 않고, 굴러가던 눈덩이가 부서지기도 합니다. 복리는 정해진 수익률이 이어질 때 돈이 어떻게 불어나는지를 보여 주는 계산이고, 그 수익률이 이어진다는 약속은 그 안에 들어 있지 않습니다.
나중의 돈을 지금 값으로
친구가 이렇게 묻는다고 해 봅시다. 지금 900만 원을 받겠는가, 3년 뒤 1,000만 원을 받겠는가. 두 금액은 받는 때가 달라서 숫자만 보고 견줄 수 없습니다. 서로 다른 때의 돈은 같은 때의 값으로 옮긴 뒤에 견줍니다 (OpenStax Principles Finance 2e 16.2).
화폐의 시간가치(time value of money)는 같은 금액이라도 지금의 돈이 나중의 돈보다 값어치가 크다는 생각입니다. 지금 가진 돈은 맡겨 두면 이자를 벌 수 있기 때문입니다 (OpenStax Principles Finance 2e 7.4).
현재가치(present value)는 나중에 받을 돈을 지금 돈으로 쳐서 얼마인지 나타낸 값입니다. 할인(discounting)은 나중의 금액을 지금의 값으로 되돌려 계산하는 일로, 복리 계산을 거꾸로 돌린 것입니다. 복리는 지금의 돈을 앞날로 보내고, 할인은 앞날의 돈을 지금으로 데려옵니다. 나중의 금액을 「1 더하기 비율」로 햇수만큼 거듭 나누면 현재가치가 나옵니다 (OpenStax Principles Finance 2e 7.4).
할인율(discount rate)은 나중의 금액을 지금 값으로 옮길 때 해마다 깎는 비율로, 복리에서 불어나는 비율을 거꾸로 쓴 것입니다. 할인율은 한 해 기준으로 적고, 성장률의 반대 방향으로 작용합니다 (OpenStax Principles Finance 2e 7.4). 이 글의 예처럼, 지금 받아 맡겨 두면 받을 수 있는 이율을 할인율로 놓고 계산할 수 있습니다. 연 5%를 할인율로 쓰면, 10년 뒤의 1,000만 원은 지금 돈으로 약 614만 원입니다. 지금 614만 원을 연 5% 복리로 10년 맡기면 1,000만 원쯤이 되기 때문입니다.
친구의 질문으로 돌아가 봅시다. 할인율이 연 5%라면 3년 뒤 1,000만 원의 현재가치는 약 864만 원이라, 지금의 900만 원이 더 큽니다. 할인율이 연 3%라면 현재가치는 약 915만 원이라, 3년 뒤의 1,000만 원이 더 큽니다. 둘 다 그 약속이 반드시 지켜진다는 가정 아래의 계산입니다. 같은 두 금액이라도 어느 쪽이 큰지는 쓰는 할인율에 따라 달라집니다.
함께 녹는 몫
굴러가는 눈덩이는 겉에서 조금씩 녹기도 합니다. 돈의 눈덩이에서 녹는 몫은 물가와 수수료입니다.
물가 상승률은 물가가 일정 기간 동안 몇 퍼센트 올랐는지를 나타낸 값입니다. 구매력은 같은 돈으로 살 수 있는 물건과 서비스의 양입니다. 물가가 무엇이고 어떻게 재는지는 「물가와 인플레이션 — 같은 장바구니, 해마다 긋는 키 눈금」이 풉니다. 잔고가 늘어도 물가가 더 빨리 오르면 그 돈으로 살 수 있는 양은 줄어듭니다 (OpenStax Principles Finance 2e 7.4). 그래서 물가를 뺀 수익률이 불어난 몫을 더 잘 잽니다 (OpenStax Principles Finance 2e 12.2).
실질 수익률(real return)은 물가가 오른 몫을 빼고 본 수익률로, 어림으로는 수익률에서 물가 상승률을 뺀 값입니다. 예를 들어 연 5%로 불어나는 동안 물가가 해마다 3%씩 오르면, 실질 수익률은 대략 2%입니다 (OpenStax Principles Finance 2e 7.4). 첫머리의 둘째 통장에 물가가 해마다 3%씩 오른다는 예시를 대면, 30년 뒤 약 4,322만 원은 지금 물가로 약 1,781만 원어치입니다. 같은 원리로 금리를 물가로 고쳐 보는 일은 「금리와 중앙은행 — 기관실의 브레이크, 한참 뒤에 느려지는 열차」와 이어집니다.
수수료도 같은 방식으로 깎습니다. 수익률이 해마다 6%인데 수수료를 떼고 나면 5%가 남는다고 해 봅시다. 1,000만 원을 30년 굴리면 6%로는 약 5,743만 원, 5%로는 약 4,322만 원입니다. 해마다 1%포인트를 뗀 결과, 30년 뒤 잔고가 6%였다면 받았을 돈의 4분의 1쯤인 약 1,422만 원 줄었습니다. 해마다 뗀 몫이 다시 굴러갈 몫까지 함께 가져가기 때문입니다. 깎이는 몫도 복리로 쌓이기 때문에, 작은 퍼센트도 긴 시간 뒤에는 큰 금액이 됩니다. 펀드(investment fund)의 보수가 구체적으로 무엇인지는 이 시리즈의 다른 편 「펀드와 인덱스 — 선단을 따라가는 배, 앞지르려는 배, 해마다 내는 뱃삯」이 풉니다.
같은 비탈을 구르는 빚
빚도 같은 비탈을 구릅니다. 갚지 않은 이자에 다시 이자가 붙으면, 빚의 눈덩이는 앞의 통장과 똑같은 모양으로 커집니다.
앞에서 본 72의 법칙도 빚에 똑같이 들어맞습니다. 이자를 갚지 않고 쌓아 두는 빚은 이율이 높을수록 더 빨리 두 배가 됩니다 (OpenStax Principles Finance 2e 7.4).
이율을 하루 단위로 적으면 크기가 더 작아 보입니다. 예시로 하루 이자가 0.1%라고 해 봅시다. 0.1%에 365일을 곱하면 한 해에 36.5%이고, 날마다 이자에 이자가 붙는다고 계산하면 한 해에 약 44%입니다. 인도네시아 온라인 대출을 다룬 한 면담 연구에서, 면담에 응한 사람들은 하루 이자처럼 작은 숫자에 끌려 기간 단위를 바꿔 보지 않는 경향이 있었고, 대부분은 이자 부담을 직선으로 어림해 갚을 돈의 총액을 낮춰 보는 경향이 강했습니다 (DOI: 10.69714/yvdqba47). 저자들은 계산하는 능력보다 그 계산을 판단에 쓰는 힘이 더 바탕이 된다고 결론짓습니다. 세 무리의 사람을 면담한 질적 연구입니다. 빚 쪽에서는 복리가 갚을 돈을 불리는 쪽으로 작동합니다.
직선으로 어림하는 마음
첫머리의 두 통장으로 돌아가 봅시다. 둘째 통장이 30년 뒤 얼마가 될지를 해마다 50만 원씩 늘어난다고 직선으로 펴서 어림하면, 첫째 사람과 같은 2,500만 원 언저리가 나옵니다. 그건 단리의 답입니다.
지수적 증가 편향(exponential growth bias)은 복리처럼 곱으로 불어나는 것을 머릿속에서 직선으로 펴서 어림하는 경향입니다. 가계 자료를 쓴 한 연구는 이 경향이 널리 퍼져 있다고 보고, 원금·이율·기간을 주고 불어난 금액을 물으면 낮게 답하고 대출 조건을 주고 이율을 물으면 낮게 답하는 흔한 경향을 이 편향으로 설명할 수 있다고 봅니다. 같은 연구에서 가계의 여러 특성을 통제한 뒤에도, 이 편향이 강한 가계일수록 더 많이 빌리고 덜 저축하며 만기(maturity)가 짧은 쪽을 고르는 경향이 있었습니다. 저자들은 이 편향 점수가 금융 지식 전반을 대신 잰 것일 뿐이라는 증거는 거의 없었다고 적었습니다. 이 편향은 금융 지식과 따로 잡히는 경향이라는 뜻입니다 (DOI: 10.1111/j.1540-6261.2009.01518.x). 함께 나타난 경향이라, 편향이 그런 선택을 낳았다고까지 말하는 결과는 아닙니다.
금융이해력(financial literacy)은 이자·물가 같은 돈의 기본 개념을 알고, 그 지식으로 돈에 관한 판단을 내리는 능력입니다. 세계 여러 나라 성인을 조사한 한 연구는 이자·복리·물가·분산 네 가지를 묻는 기본 문항으로 이 능력을 잽니다 (DOI: 10.1111/fima.12283). 미국 전국 표본을 쓴 한 워킹페이퍼에서는 이자에 이자가 붙는 원리나 신용카드가 돌아가는 방식을 이해하는 것으로 보이는 사람이 3분의 1쯤이었고, 이해가 낮은 사람일수록 수수료가 비싼 방식으로 거래하는 경향이 있었습니다 (DOI: 10.3386/w14808). 한국의 재정패널조사를 쓴 연구에서는 응답자의 31%가 이자라는 비교적 간단한 개념에 대한 이해도가 낮았고, 이 이해력은 개인연금 가입과 관계가 있었습니다 (DOI: 10.23842/jif.2022.33.3.001). 복리는 계산 자체는 곱셈뿐인데, 감으로는 잘 잡히지 않습니다. 시간이 차이를 얼마나 벌리는지는 계산해 봤을 때 보입니다.
어디를 더 볼까
- 물가가 무엇이고 어떻게 재는지는 「물가와 인플레이션 — 같은 장바구니, 해마다 긋는 키 눈금」에서 이어집니다.
- 이자율이 어떻게 정해지고 왜 오르내리는지는 「금리와 중앙은행 — 기관실의 브레이크, 한참 뒤에 느려지는 열차」에서 이어집니다.
- 지금 쓸지 나중에 쓸지를 고르는 일 자체는 「희소성과 기회비용 — 무엇을 고르면 무엇을 포기하나」와 닿아 있습니다.
- 주식의 수익이 무엇에서 나오는지는 「주식 — 조각을 갖는다는 말은 무엇을 갖는다는 뜻인가」에서 이어집니다.
- 이 시리즈의 다른 편: 「채권 — 날짜가 찍힌 교환권 묶음은 왜 값이 오르내리나」 · 「위험과 분산 — 우산 장수와 짚신 장수를 둔 어머니의 셈」 · 「펀드와 인덱스 — 선단을 따라가는 배, 앞지르려는 배, 해마다 내는 뱃삯」.
근거 논문
- "Principles of Finance 2e — 7.2 Time Value of Money (TVM) Basics" (2026) — OpenStax Principles Finance 2e 7.2 — 원금에 이율을 곱해 한 기간 이자를 얻고, 둘째 기간부터 이자에 이자가 붙는 복리로 미래가치는 (1+r)^n배가 되며, 시간이 갈수록 불어나는 폭이 커지고, 대부분의 투자는 수익률을 보장하지 않는다.
- "Principles of Finance 2e — 7.4 Applications of TVM in Finance" (2026) — OpenStax Principles Finance 2e 7.4 — 할인은 복리의 역이고 현재가치는 미래 금액을 (1+r)^n로 나눈 값이며, 지금 돈이 나중 돈보다 값진 까닭은 이자를 벌 수 있어서이고, 명목·실질·물가의 관계(피셔 식), 이자를 자주 붙일수록 미래가치가 커진다는 것, 72의 법칙을 다룬다.
- "Principles of Finance 2e — 16.2 Net Present Value (NPV) Method" (2026) — OpenStax Principles Finance 2e 16.2 — 서로 다른 때 오가는 돈은 그대로 견줄 수 없어 현재가치로 옮겨 견준다.
- "Principles of Finance 2e — 12.2 Historical Picture of Inflation" (2026) — OpenStax Principles Finance 2e 12.2 — 물가 변화를 반영한 수익률이 부를 더 잘 재며, 번 것이 물가를 못 따라가면 잔고가 커져도 구매력이 줄 수 있다.
- "Triumph of the Optimists: 101 Years of Global Investment Returns" (2002) — DOI: 10.1515/9781400829477 — 책(출판사 소개문): 투자자들이 최근 경험을 너무 자주 외삽해 왔다고 경고하며 16개국 100여 년의 주식·채권·물가 수익률을 정리하며, 일부 역사 지수는 생존 편향으로 부풀려졌고 사후에 성공한 시기에 초점을 둬 대부분의 나라에서 장기 주식 수익률이 크게 과대평가된다고 보인다.
- "ANALISIS ILUSI NUMERASI TERHADAP AKUMULASI UTANG MAJEMUK AKIBAT PERSEPSI RENDAH PADA BUNGA PINJAMAN ONLINE" (2026) — DOI: 10.69714/yvdqba47 — 인도네시아 온라인 대출 질적 면담 연구(수학과·비수학과 학생·일반인 세 무리): 하루 이자의 작은 숫자 틀에 갇혀 기간을 바꿔 보지 않고 선형으로 어림해 총 부담을 과소평가하는 경향이 강했다.
- "Exponential Growth Bias and Household Finance" (2009) — DOI: 10.1111/j.1540-6261.2009.01518.x — 지수함수를 직관적으로 선형화하는 편향은 대출 이율과 투자 미래가치의 과소평가를 설명하며, 편향이 큰 가계일수록 더 빌리고 덜 저축하고 짧은 만기를 택하며(가계 특성 통제 후), 편향이 금융 지식 전반의 대리 변수에 불과하다는 증거는 적다.
- "Debt Literacy, Financial Experiences, and Overindebtedness" (2009) — DOI: 10.3386/w14808 — 워킹페이퍼(미국 전국 표본): 이자 복리나 신용카드 원리를 이해하는 것으로 보이는 사람은 3분의 1가량이고, 부채 이해력이 낮을수록 비싼 방식으로 거래하고 수수료를 더 낸다.
- "Financial literacy and financial resilience: Evidence from around the world" (2019) — DOI: 10.1111/fima.12283 — 이자·복리·물가·분산 네 개념 문항으로 금융이해력을 재며, 세계적으로 넷 중 셋 이상을 아는 성인은 3명 중 1명이고 여성·저소득·저학력층의 공백이 크다.
- "금융이해력, 거주지와 개인연금 및 보장성 보험 가입의 관계" (2022) — DOI: 10.23842/jif.2022.33.3.001 — 제13차 재정패널조사(한국): 응답자의 31%가 이자 개념에 대한 이해도가 낮았고, 금융이해력은 개인연금 가입과 유의한 관계가 있었다.