Paperis 아티클
위험과 분산 — 우산 장수와 짚신 장수를 둔 어머니의 셈
금융에서 흔히 쓰는 위험의 눈금은 결과가 위로든 아래로든 흔들리는 폭이다. 함께 움직이지 않는 것을 섞으면 흔들림은 줄지만 시장 전체를 흔드는 몫은 남고, 여러 나라 연구에서 투자자들은 이론이 짐작하는 것보다 덜 나눴다.
위험과 분산 — 우산 장수와 짚신 장수를 둔 어머니의 셈
두 아들을 둔 어머니
옛이야기 하나를 조금 바꿔 시작합니다. 한 어머니에게 아들이 둘 있었습니다. 큰아들은 우산을 팔고, 작은아들은 짚신을 팔았습니다. 비가 오는 날이면 어머니는 짚신이 안 팔릴까 작은아들을 걱정했고, 해가 쨍한 날이면 우산이 안 팔릴까 큰아들을 걱정했습니다.
이웃 한 사람이 셈을 바꿔 보라고 일렀습니다. 비가 오면 큰아들이 잘 팔고, 해가 나면 작은아들이 잘 팝니다. 두 아들의 벌이를 한 집의 벌이로 함께 세면, 어느 날씨에도 한쪽은 장사가 됩니다.
이 셈에는 투자의 생각 두 가지가 들어 있습니다. 하나는 한 가게의 벌이가 날마다 들쭉날쭉하다는 사실이고, 다른 하나는 반대로 들쭉날쭉한 두 벌이를 합치면 덜 들쭉날쭉해진다는 사실입니다. 이 셈으로도 막지 못하는 해가 있습니다. 돌림병이 돌아 장이 아예 서지 않는 해에는 두 아들이 함께 공칩니다.
이 글은 이 집안의 셈을 따라가며 투자의 흔들림과 나눠 담기를 풉니다. 이 글의 예는 한국 독자가 흔히 보는 예금·주식·펀드(investment fund)와 한국 자료에서 가져오고, 개념은 어느 나라에나 통합니다.
흔들림을 재는 눈금
예를 들어 1,000만 원을 넣은 주식이 한 해 뒤 1,100만 원이 되었다고 해 봅시다. 다음 해에는 그 1,100만 원이 990만 원이 되었습니다. 첫해는 10% 늘었고, 둘째 해는 10% 줄었습니다.
수익률(rate of return)은 맡기거나 투자한 돈이 일정 기간에 몇 퍼센트 늘거나 줄었는지를 나타낸 값입니다. 주식의 수익률은 해마다 같지 않습니다. 회사를 똑같은 크기로 잘게 나눠 놓은 그 한 조각이 주식입니다. 회사에 좋은 소식이나 나쁜 소식이 생길 때마다 그 회사가 앞으로 벌고 쓸 돈에 대한 짐작이 바뀌고, 주가가 따라 움직입니다 (OpenStax Principles Finance 2e 15.1).
금융에서 위험은 앞으로의 수익률이 얼마가 될지 알 수 없는 정도, 곧 결과가 얼마나 흔들리는가입니다. 금융은 수익률이 어떻게 나올지 모른다는 그 불확실성을, 그리고 해마다 수익률이 오르내리는 폭을 위험으로 봅니다 (OpenStax Principles Finance 2e 15.1). 일상에서 「위험하다」는 말은 다칠 수 있다는 뜻으로 쓰입니다. 금융의 위험은 그보다 넓어서, 예상보다 잘 나올 가능성까지 그 불확실성 안에 들어 있습니다.
변동성은 주가가 얼마나 크게 출렁이는지를 나타내는 값입니다. 금융에서 변동성을 재는 가장 흔한 눈금이 표준편차입니다 (OpenStax Principles Finance 2e 15.1). 표준편차(standard deviation)는 해마다의 수익률이 그 평균에서 얼마나 멀리 흩어져 있는지를 재는 값입니다. 값들이 평균 가까이 몰려 있으면 작고 멀리 퍼져 있으면 크며, 0보다 작아지지 않습니다 (OpenStax Principles Finance 2e 13.2). 그래서 표준편차로 재는 위험은 위로든 아래로든 평균에서 벗어나는 폭이고, 바라던 것보다 크게 번 해도 크게 잃은 해와 똑같이 흔들림으로 셉니다. 이 한 가지 잣대만 쓰지 않는 쪽도 있습니다. 한 한국 연구는 위험을 평균 아래로 벗어나는 쪽과 위로 벗어나는 쪽으로 나눠 재는 지표를 내놓고, 평균과 흔들림만 보는 기준을 넘어선 지표가 필요하다고 보았습니다 (DOI: 10.22510/kjofm.2020.37.4.002).
정규분포는 대부분의 값이 평균 근처에 모이고, 평균에서 멀어질수록 급격히 드물어지는 모양입니다. 수익률이 이런 종 모양을 따른다고 보면, 세 해 가운데 두 해쯤은 수익률이 평균에서 표준편차 하나만큼 위아래 사이에 듭니다 (OpenStax Principles Finance 2e 15.1). 예를 들어 한 해 수익률들의 평균이 8%이고 표준편차가 20%인 투자라면, 세 해 가운데 두 해쯤은 −12%에서 28% 사이에 듭니다. 표준편차가 클수록 한 해의 결과가 평균에서 멀리 떨어질 수 있고, 금융은 그만큼 위험이 크다고 봅니다.
종 모양은 어림입니다. 미국 주식의 역사를 다룬 교과서도 수익률이 「대략」 종 모양을 따른다고 적습니다 (OpenStax Principles Finance 2e 12.4). 같은 한국 연구에서 유가증권시장 종목의 수익률은 약 80%가 통계 검정에서 정규분포를 따른다는 가정에 맞지 않았습니다 (DOI: 10.22510/kjofm.2020.37.4.002). 「연 수익률」이라는 숫자 하나 뒤에는 이런 폭이 있습니다.
더 흔들리는 대신 더 바라는 몫
반반의 확률로 한 해 뒤 30% 오르거나 10% 내리는 투자를 생각해 봅시다(예시). 두 경우를 고루 따지면 이 투자에서 바랄 수 있는 몫은 연 10%입니다. 그런데 실제 결과는 어느 해에도 10%로 나오지 않습니다. 30%이거나 −10%입니다.
기대수익률(expected return)은 앞으로 일어날 수 있는 경우를 고루 따져 보았을 때 평균으로 바라는 수익률입니다. 기대수익률은 평균으로 바라는 몫일 뿐, 그해에 받을 몫을 정해 주지 않습니다.
흔들림을 더 지면 더 바랄 수 있는가를 두고 1964년의 한 이론 논문은 이렇게 보았습니다. 시장이 균형을 이룬 상태에서 잘 나눠 담은 묶음끼리 견주면 더 높은 기대수익률은 위험을 더 지는 길로만 얻을 수 있고, 위험을 한 단위 더 질 때마다 더 기대하는 수익률이 위험의 값입니다 (DOI: 10.1111/j.1540-6261.1964.tb02865.x). 위험 프리미엄(risk premium)은 흔들림을 더 지는 대가로 더 기대하는 수익률의 몫입니다.
1981~2020년에 미국 주식의 평균 수익률은 국채(government bond)·회사채(corporate bond)·단기 금융상품보다 높았습니다. 더 긴 미국 기록에서 소형주 묶음은 대형주 묶음보다 평균 수익률도 크고 흔들림도 컸습니다. 그 차이의 크기는 기간마다 달라서, 미국 소형주의 연평균 복리(compound interest) 수익률이 대형주보다 높았던 폭은 1926~2019년에 1.76%포인트, 1980~2020년에는 0.31%포인트였습니다. 두 기간은 견준 지수도 서로 다릅니다 (OpenStax Principles Finance 2e 12.4).
지난 기간에 흔들림을 더 진 쪽이 더 벌었다는 기록은 다음 기간에도 그만큼 더 번다는 보장이 되지 않습니다. 위험 프리미엄은 흔들림을 진 사람이 바라는 몫이고, 흔들림이 크다는 말에는 그 몫을 받지 못하는 해가 올 수 있다는 뜻이 이미 들어 있습니다.
비 오는 해, 맑은 해
다시 두 아들의 집으로 갑니다. 이번에는 1,000만 원을 우산 가게와 짚신 가게에 반씩 맡겼다고 해 봅시다(예시). 비 오는 해에는 우산 가게가 20% 벌고 짚신 가게가 10% 잃습니다. 맑은 해에는 거꾸로입니다. 비 오는 해와 맑은 해가 반반이라고 하면, 두 가게는 저마다 평균 연 5%를 벌면서 해마다 20%와 −10% 사이를 오갑니다.
반씩 맡긴 집의 셈은 다릅니다. 비 오는 해에 우산 쪽 500만 원은 600만 원이 되고, 짚신 쪽 500만 원은 450만 원이 됩니다. 합치면 1,050만 원, 수익률 5%입니다. 맑은 해에도 같은 계산으로 1,050만 원입니다. 평균 수익률은 5% 그대로인데, 정확히 반대로 움직이는 두 가게라서 해마다의 흔들림이 사라졌습니다.
포트폴리오(portfolio)는 한 사람이 가진 여러 투자 대상의 묶음입니다. 분산투자(diversification)는 돈을 한 곳에 몰지 않고 여러 투자 대상에 나눠 담는 일입니다. 여러 회사의 주식을 나눠 가지면 한 회사의 사정이 묶음 전체를 좌우하지 못하고, 분산은 그렇게 위험을 다스리는 방법입니다 (OpenStax Principles Finance 2e 15.2).
두 가게의 흔들림이 서로를 지운 까닭은 둘이 정확히 반대로 움직였기 때문입니다. 상관관계는 두 값이 얼마나 함께 움직이는지를 나타내는 관계이고, 그 세기와 방향을 −1에서 +1 사이의 숫자로 나타낸 것이 상관계수입니다. +1은 언제나 같은 쪽으로 같은 비율로 움직인다는 뜻이고, −1은 언제나 정확히 반대쪽으로 움직인다는 뜻입니다 (OpenStax Principles Finance 2e 15.2). 한쪽이 변할 때 다른 쪽이 직선을 그리며 따라 변하는 관계가 없으면 상관이 없다고 합니다 (OpenStax Principles Finance 2e 14.1). 우산 가게와 짚신 가게는 상관계수 −1인 짝입니다.
상관계수가 −1이 아닌 짝에서는 흔들림이 일부만 줄어듭니다. 예를 들어 표준편차가 똑같이 20%인 두 투자 대상에 반씩 담으면, 묶음의 표준편차는 상관계수가 +1일 때 20% 그대로이고, 0.5일 때 약 17%, 0일 때 약 14%, −1일 때 0%입니다. 이 계산은 두 대상의 표준편차와 상관계수로 묶음의 표준편차를 구하는 공식을 따랐습니다 (DOI: 10.1111/j.1540-6261.1964.tb02865.x). 완전히 같은 쪽으로만 움직이지 않는 것들을 섞으면 묶음의 흔들림이 줄고, 함께 움직이는 정도가 낮을수록 더 많이 줄어듭니다 (OpenStax Principles Finance 2e 15.2).
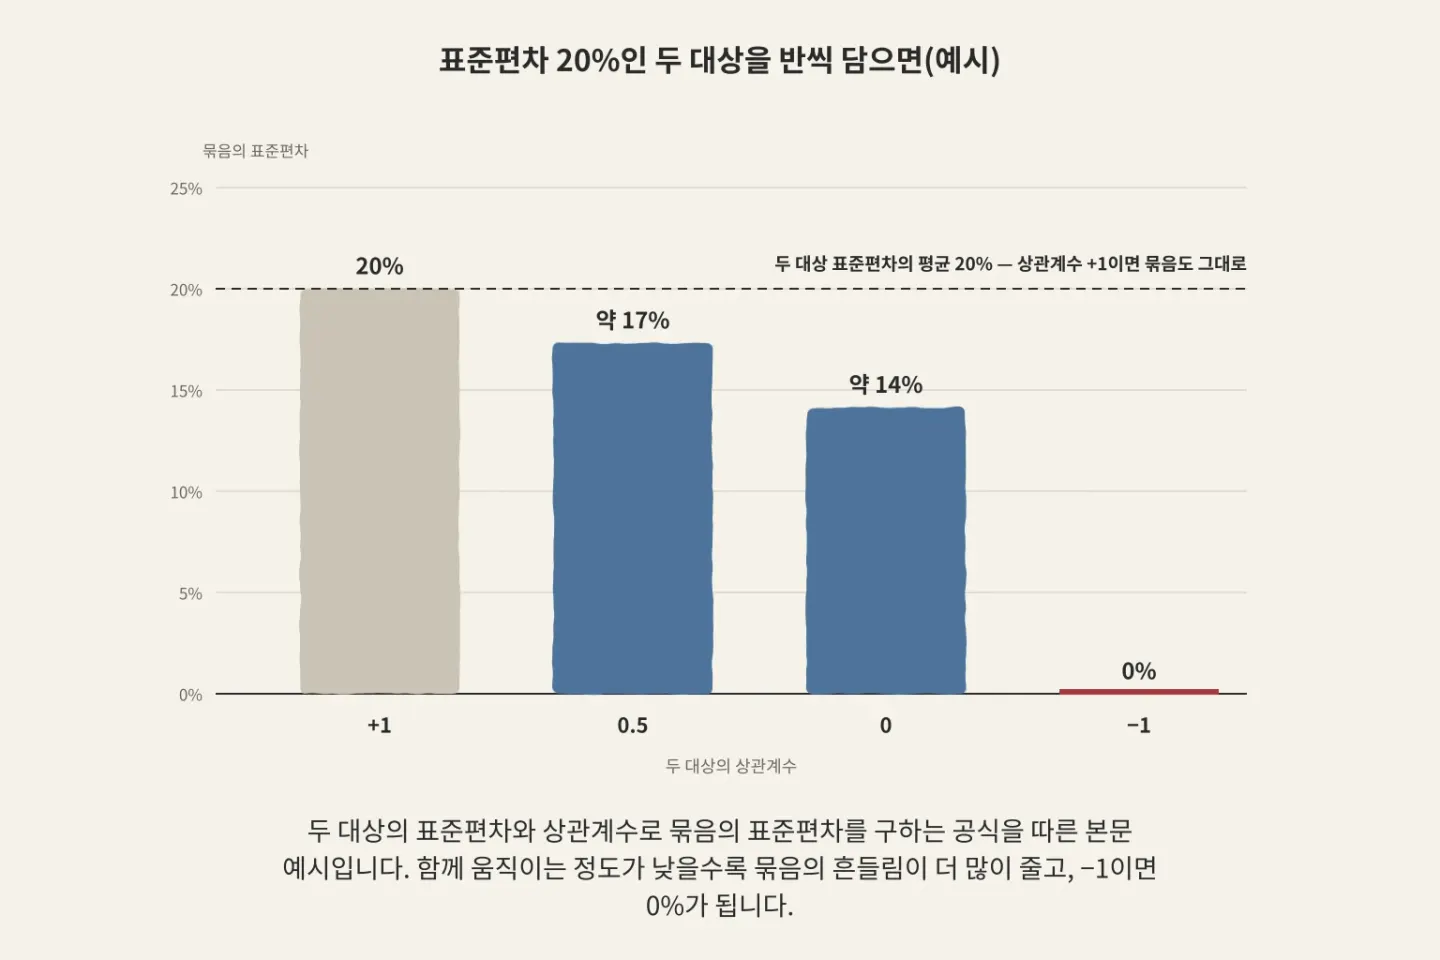
그림: Paperis가 본문 내용만으로 그린 도식
현실의 짝은 대개 우산과 짚신만큼 정확히 반대로 움직이지 않습니다. 한국 주식시장과 아시아 주요국 주식시장도 대부분 서로 밀접하게 함께 움직였습니다 (DOI: 10.35527/kfedoi.2009.8.3.001).
나눠 담은 묶음의 평균 수익률은 담은 것들의 평균 수익률을 담은 비중대로 평균한 값입니다. 흔들림은 그렇게 평균되지 않습니다. 완전히 같은 쪽으로만 움직이지 않는 것들을 섞으면 묶음의 표준편차는 저마다의 표준편차를 평균한 값보다 작아지고, 담은 것 어느 하나의 표준편차보다도 작아질 수 있습니다 (OpenStax Principles Finance 2e 15.5; DOI: 10.1111/j.1540-6261.1964.tb02865.x). 나누면 기대수익률은 담은 것들의 평균이 되고, 흔들림은 담은 것들이 완전히 같은 쪽으로만 움직이지 않는 한 그 평균보다 작아집니다. 내려놓는 것도 있습니다. 묶음의 수익률은 담은 것 가운데 가장 잘된 하나의 수익률보다 낮아서, 그 하나에만 걸었다면 얻었을 몫을 놓칩니다. 가장 안된 하나에만 걸었을 때 잃었을 몫을 피하는 것과 같은 계산의 다른 면입니다.
장이 서지 않는 해
돌림병이 돌아 장이 서지 않는 해를 떠올려 봅시다. 비가 오든 해가 나든 사람들이 장에 나오지 않으니, 우산도 짚신도 팔리지 않습니다. 큰아들 혼자 앓아누운 해에는 사정이 다릅니다. 우산 가게만 문을 닫고 짚신 가게는 그대로 엽니다.
비체계적 위험(unsystematic risk)은 한 회사에만 닥치는 일에서 오는 흔들림으로, 여러 곳에 나눠 담으면 줄어듭니다. 그 회사가 소송을 당하는 일이 그런 예이고, 옛이야기로는 큰아들 혼자 앓아누운 해입니다 (OpenStax Principles Finance 2e 15.2). 체계적 위험(systematic risk)은 시장 전체를 함께 흔드는 일에서 오는 흔들림으로, 아무리 나눠 담아도 사라지지 않습니다. 금리의 변화나 세계적 유행병처럼 시장 전체에 닿는 일이 그런 예이고, 옛이야기로는 장이 서지 않는 해입니다 (OpenStax Principles Finance 2e 15.2).
어머니에게 셋째 아들이 있고 그 아들도 우산을 판다고 해 봅시다. 가게가 셋이 되어도 비가 안 오는 해의 걱정은 그대로입니다. 같은 업종의 회사들은 같은 사정을 함께 겪어 서로 강하게 함께 움직이고, 그런 회사를 더 담으면 흔들림이 조금밖에 줄지 않습니다 (OpenStax Principles Finance 2e 15.2).
종목 수를 늘리면 무슨 일이 생기는지 숫자로 따라가 봅니다. 예를 들어 한 나라 시장 안에서, 한 종목의 흔들림이 모든 종목이 똑같이 겪는 시장 몫(표준편차 15%)과 그 회사에서만 오는 몫(표준편차 30%)으로 이루어져 있다고 해 봅시다(예시). 이 두 몫은 서로 따로 움직이고, 회사마다의 몫도 서로 함께 움직이지 않는다고 놓습니다. 따로 움직이는 흔들림은 그냥 더해지지 않아서, 한 종목만 가지면 표준편차는 15%와 30%를 더한 45%가 되지 않고 약 34%입니다. 이런 종목 10개에 똑같이 나눠 담으면 약 18%, 30개면 약 16%, 100개면 약 15%가 됩니다. 회사에서만 오는 몫은 나눌수록 줄어들고, 시장 몫 15%는 종목을 아무리 늘려도 남습니다.
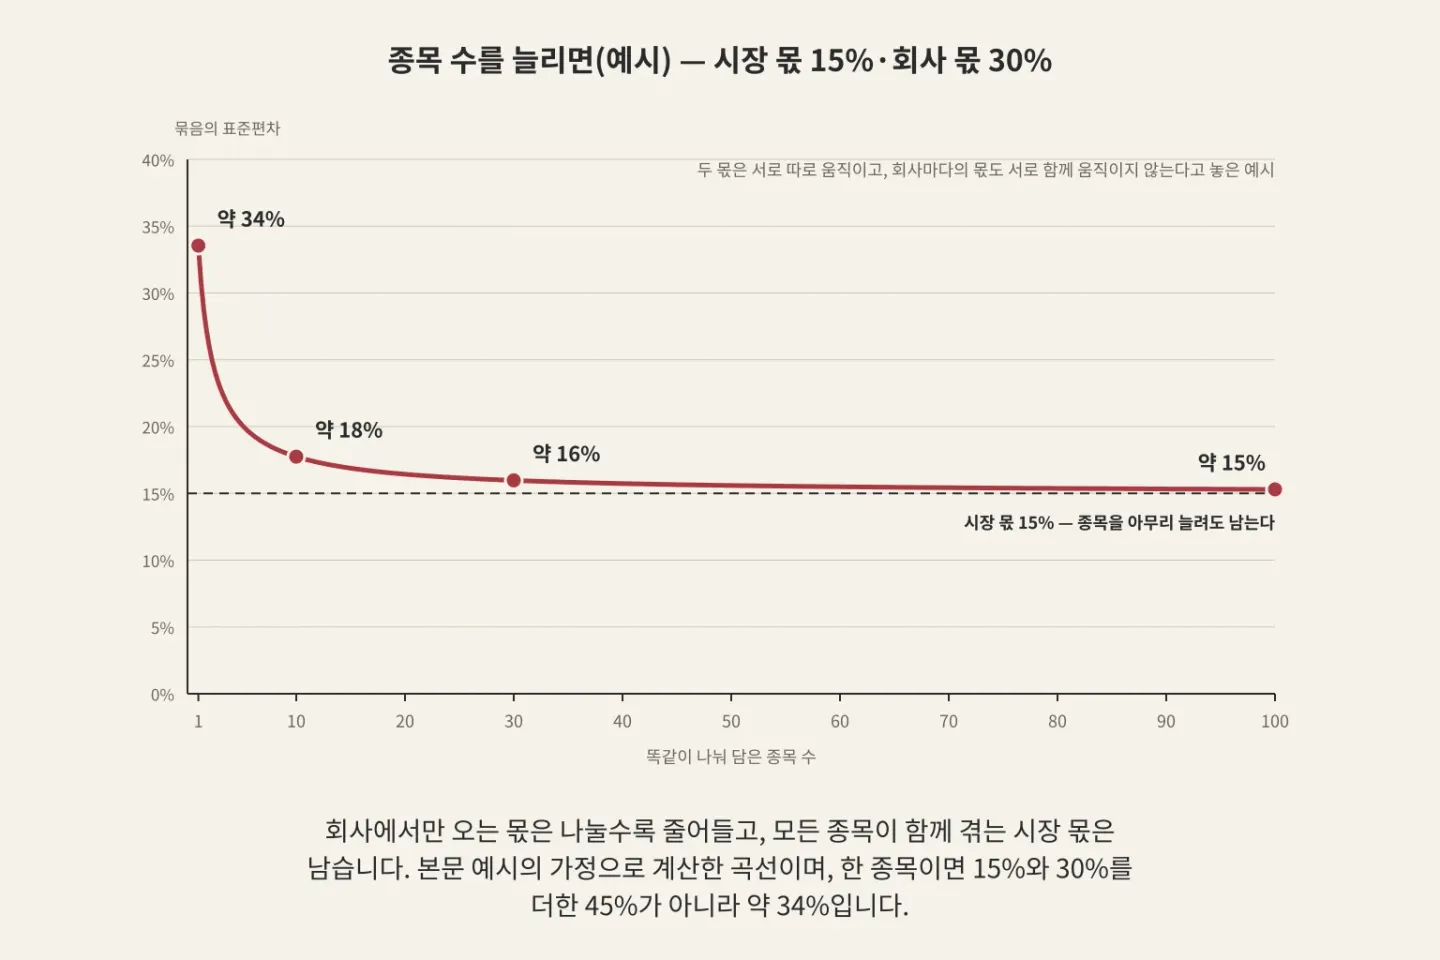
그림: Paperis가 본문 내용만으로 그린 도식
교과서가 소개한 한 연구에서도 묶음의 표준편차는 종목이 1개에서 2~3개로 늘 때 가장 빠르게 줄었고, 종목이 늘수록 하나를 더 담아 줄어드는 몫은 작아졌습니다 (OpenStax Principles Finance 2e 15.2). 한국 주식 자료에서는 한 종목만 가질 때의 표준편차가 25.7%였고, 20종목에 나눠 담으면 나눠서 줄일 수 있는 흔들림의 90.9%를 줄일 수 있는 것으로 계산되었습니다 (1994~2013년 월별 자료, KCI ART002280807). 한 나라 시장을 다 담아도 남는 흔들림 가운데 일부는 세계로 넓히면 더 줄어듭니다. 같은 연구에서 세계 주식으로 넓힌 묶음은 한국 안에서 나눌 수 없던 흔들림을 표준편차로 3.8%포인트 더 줄였고, 한국 시장의 나눌 수 없는 흔들림이 줄어 오면서 나라 밖으로 넓혀 얻는 효과도 작아져 왔습니다 (KCI ART002280807). 몇 종목이면 충분한지 모두가 동의하는 숫자는 없고, 잘 나뉜 묶음이라는 말 자체가 견주어 보는 개념입니다 (OpenStax Principles Finance 2e 15.2).
이 구분은 위험 프리미엄과도 이어집니다. 앞의 1964년 이론 논문은 나눠 담으면 피할 수 있는 몫이 있으므로 한 자산의 전체 흔들림이 그 값을 정하지 않는다고 보았습니다. 같은 논문에서 자산 하나하나의 전체 흔들림과 기대수익률 사이에는 일관된 관계가 없을 수 있었고, 저자는 경제 전체의 움직임에 얼마나 따라 움직이는가만이 위험으로 따질 몫이라고 결론지었습니다 (DOI: 10.1111/j.1540-6261.1964.tb02865.x). 이 이론대로라면 나눠서 줄일 수 있는 흔들림을 안고 있어도 그 대가로 더 바랄 몫은 붙지 않고, 교과서도 회사 고유의 위험에는 보상이 없고 체계적 위험에는 보상이 있다고 적습니다 (OpenStax Principles Finance 2e 15.5).
함께 움직이는 정도도 때에 따라 변합니다. 한국 주식시장과 아시아 주요국 시장의 동조화는 1990년대 후반 외환위기 뒤로 더 깊어졌습니다. 그래도 덜 함께 움직이던 몇몇 아시아 시장을 섞은 묶음은 한국 시장에만 담은 경우보다 흔들림 한 단위에 견준 수익이 조금 더 컸습니다 (DOI: 10.35527/kfedoi.2009.8.3.001). 나누면 회사 하나의 사고에서 오는 흔들림은 줄지만, 시장 전체를 흔드는 몫은 남습니다.
큰 갈래를 나누는 일
종목을 나눠 담기 전에 오는 결정이 있습니다. 가진 돈 가운데 얼마를 주식에 두고, 얼마를 예금처럼 거의 흔들리지 않는 곳이나 채권(bond)에 둘지입니다.
자산배분(asset allocation)은 가진 돈을 주식·채권·예금처럼 성격이 다른 큰 갈래 사이에 얼마씩 나눌지 정하는 일입니다. 미국 자본시장의 긴 기록에서 주식이 채권보다 더 벌어 왔기 때문에, 많은 투자 조언가가 종목 고르기보다 자산배분을 먼저 강조해 왔다고 교과서는 적습니다 (OpenStax Principles Finance 2e 12.4). 그 강조는 미국의 지난 기록에 기댄 것입니다.
이론에서도 투자의 선택은 두 단계로 나뉩니다. 일정한 조건에서는 먼저 흔들리는 자산들의 가장 나은 묶음을 고르고, 그다음 그 묶음과 흔들리지 않는 자산 사이에 돈을 얼마씩 나눌지 정하는 것으로 풀 수 있습니다 (DOI: 10.1111/j.1540-6261.1964.tb02865.x). 둘째 단계에서 어느 쪽에 더 두는지는 그 사람이 흔들림을 얼마나 꺼리는지에 달려 있습니다 (DOI: 10.1111/j.1540-6261.1964.tb02865.x). 옛이야기로 치면 두 가게에 맡길 돈과, 정해진 이자를 받는 곳에 둘 돈을 가르는 일입니다.
생각보다 덜 나누는 사람들
한 지역 전화 회사의 주주들은 그 회사가 서비스하는 지역에 사는 경우가 많았고, 고객들도 다른 지역 회사보다 그 회사의 주식을 들고 있었습니다. 저자는 이 치우침이 가계의 주식이 몇 곳에 몰리는 경향, 직원이 퇴직연금에 자기 회사 주식을 담는 경향, 나라 사이의 국내 편중과 같은 결이라고 보고, 사람들이 익숙한 곳에 투자하며 분산의 원리를 자주 지나친다고 결론지었습니다 (DOI: 10.1093/rfs/14.3.659).
국내 편중(home bias)은 투자자가 이론이 짐작하는 것보다 훨씬 큰 몫을 자기 나라 자산에 담는 현상입니다. 주식에서의 이 현상을 한 종설이 다뤘습니다 (DOI: 10.1257/jel.37.2.571). 한 워킹페이퍼(1995)는 금융시장이 잘 이어진 선진국에서도 투자자들이 거의 자기 나라 자산만 담는다고 보면서, 일해서 버는 소득이 이미 자기 나라 주식과 크게 함께 움직인다는 분석을 내놓았습니다. 그 모형으로 계산한 가장 나은 묶음에서는 자기 나라 주식의 몫이 0보다 작게 나올 가능성이 컸습니다 (DOI: 10.3386/w5019). 옛이야기로 치면 큰아들의 벌이가 이미 비에 걸려 있는 집이 남은 돈까지 우산 가게에 거는 모양입니다. 한국 개인투자자의 국내 편중이 얼마나 되는지를 잰 자료는 여기 모은 근거에 없습니다.
몇 종목에 몰아 담는 일도 흔합니다. 미국 개인투자자의 주식 묶음은 대체로 덜 나뉘어 있었고, 나이가 젊을수록, 소득과 교육 수준이 낮을수록 그 정도가 컸습니다. 같은 연구에서 묶음의 크기나 거래비용이 분산을 막는다는 증거는 적었고, 덜 나눈 것은 대부분의 투자자에게 손해였지만 남보다 나은 정보를 가진 일부는 그 정보 때문에 덜 나눴습니다 (DOI: 10.1093/rof/rfn005). 독일의 한 증권사 고객 자료에서는 스스로 위험을 덜 꺼린다고 답한 사람일수록 덜 나눠 담고 더 자주 사고팔았습니다 (DOI: 10.1007/s10679-005-4997-z). 포르투갈 개인투자자 설문에서는 교육 수준과 금융 지식이 높을수록 더 여러 가지에 나눠 담았습니다 (DOI: 10.1080/14697680902878105).
나누기는 하되 나누는 방식이 단순한 경우도 있습니다. 순진한 분산(naive diversification)은 고를 수 있는 선택지 수대로 돈을 똑같이 나누는 방식입니다. 회사가 고를 수 있는 펀드 목록을 주는 퇴직연금에서 일부 가입자는 목록의 펀드 수대로 돈을 똑같이 나눴고, 그래서 주식에 들어가는 몫이 목록에 주식형 펀드가 몇 개 있느냐에 크게 좌우되었습니다 (DOI: 10.1257/aer.91.1.79).
덜 나누는 쪽의 까닭을 살핀 연구도 있습니다. 증권 계좌를 몇 종목에 몰아 둔 가계의 주식은 더 나눠 담은 가계의 주식보다 나은 성과를 냈고(특히 계좌 규모가 큰 가계에서), 그 차이는 미국 대형주 지수 S&P 500에 들지 않는 종목과 가까운 지역 종목에서 더 컸습니다. 저자는 이를 정보의 이점을 잘 쓴 결과로 볼 수 있다고 적었습니다 (DOI: 10.1017/s0022109000004233). 개인투자자 계좌 6만 개를 쓴 다른 연구에서는 덜 나눈 투자자의 수익률이 한쪽으로 크게 벌 가능성 쪽에 더 치우쳐 있었고, 이들이 흔들림에 견준 효율을 일부 내주고 그 가능성을 산 것으로 풀이되었습니다 (DOI: 10.1093/revfin/hhm011). 가계 금융을 정리한 한 논문은 많은 가계가 대체로 효과적으로 투자하고 큰 실수를 하는 쪽은 소수이며, 그 소수가 더 가난하고 교육 수준이 낮은 쪽에 몰려 있다고 보았습니다 (DOI: 10.1111/j.1540-6261.2006.00883.x).
여러 나라의 연구에서 투자자들은 이론이 짐작하는 것보다 덜 나눴고, 그 까닭에는 익숙함과 위험을 견디는 정도, 지식과 정보, 크게 벌 가능성에 대한 바람이 섞여 있습니다.
다시, 두 아들의 어머니 앞에서
작은아들의 짚신 가게는 날씨에서 오는 흔들림과 큰아들 혼자 앓아누운 해의 손실을 덜어 주지만, 돌림병으로 장이 서지 않는 해의 손실은 지우지 못합니다. 그 손실이 시장 전체를 흔드는 몫입니다.
옛이야기의 비유에는 한계가 있습니다. 옛이야기의 비는 두 가게를 정확히 반대로 움직이지만, 현실의 투자 대상은 대개 어느 정도 같은 쪽으로 움직이고, 그 정도도 때에 따라 변합니다. 옛이야기의 셈은 두 가게의 평균 벌이를 같게 놓았지만, 현실에서는 흔들림이 큰 쪽이 더 바라는 몫을 가질 수 있고, 그 몫은 정해져 있지 않습니다.
그래서 펀드처럼 값이 오르내리는 상품의 「연 수익률」 숫자 옆에는 두 물음을 더 놓고 읽을 수 있습니다. 그 숫자가 지난 해마다 얼마나 흔들렸는가, 그리고 이미 가진 다른 것들과 얼마나 함께 움직이는가입니다.
어디를 더 볼까
주식 한 조각이 무엇을 갖는다는 뜻인지는 「주식 — 조각을 갖는다는 말은 무엇을 갖는다는 뜻인가」가 풉니다. 시장 전체를 흔드는 금리의 변화는 「금리와 중앙은행 — 기관실의 브레이크, 한참 뒤에 느려지는 열차」에서, 종 모양이 짐작하지 못하는 큰 하락과 시장 전체가 한꺼번에 흔들리는 순간은 「금융 위기는 왜 반복되나 — 팻테일·블랙스완·시스템 리스크」에서 이어집니다. 정보를 가진 투자자가 남보다 낫게 벌 수 있는지를 둘러싼 논쟁은 「시장을 이길 수 있는가 — 효율적 시장 가설의 균열」이 다룹니다. 나눠 담을 때 무엇을 내려놓는지를 보는 눈은 「희소성과 기회비용 — 무엇을 고르면 무엇을 포기하나」에서 시작합니다.
이 시리즈의 다른 편도 이 글과 이어집니다. 「복리 — 구를수록 커지는 눈덩이, 함께 녹는 몫」은 수익률이 시간에 따라 쌓이는 셈을, 「채권 — 날짜가 찍힌 교환권 묶음은 왜 값이 오르내리나」은 자산배분의 한 갈래인 채권이 무엇이고 어떻게 흔들리는지를, 「펀드와 인덱스 — 선단을 따라가는 배, 앞지르려는 배, 해마다 내는 뱃삯」은 여러 종목을 한 묶음으로 담는 펀드가 어떻게 생겼는지를 풉니다.
근거 논문
- "Principles of Finance 2e — 15.1 Risk and Return to an Individual Asset" (2026) — OpenStax Principles Finance 2e 15.1 — 수익은 투자에서 바라는 이득이고 그 불확실성과 해마다의 흔들림을 위험으로 보며, 흔들림은 표준편차로 재고 종 모양이면 세 해 중 두 해쯤 평균 ±1 표준편차 안에 들며, 회사 소식이 미래 수입·비용 짐작을 바꿔 주가를 흔든다.
- "Principles of Finance 2e — 15.2 Risk and Return to Multiple Assets" (2026) — OpenStax Principles Finance 2e 15.2 — 여러 주식을 갖는 분산은 위험 관리 수단이고, 완전한 양의 상관이 아닌 것을 섞으면 위험이 줄며(같은 업종은 상관이 높아 조금만 준다), 회사 고유 위험(비체계적)은 분산으로 줄지만 시장 전체의 위험(체계적)은 남고, 몇 종목이면 충분한지 합의된 숫자는 없다.
- "Principles of Finance 2e — 13.2 Measures of Spread" (2026) — OpenStax Principles Finance 2e 13.2 — 표준편차는 값들이 평균에서 얼마나 떨어져 있는지의 척도로 0 이상이며, 몰려 있으면 작고 퍼져 있으면 크다.
- "Principles of Finance 2e — 14.1 Correlation Analysis" (2026) — OpenStax Principles Finance 2e 14.1 — 상관은 두 수치 변수 사이 연관의 척도이고, 양의 상관은 같은 방향, 음의 상관은 반대 방향, 관계가 없으면 상관이 없다.
- "Principles of Finance 2e — 12.4 Historical Picture of Returns to Stocks" (2026) — OpenStax Principles Finance 2e 12.4 — 미국 주식 수익률은 대략 종 모양이고, 1981~2020년 미국 주식이 채권·단기 금융상품보다 더 벌어 많은 조언가가 자산배분을 먼저 강조해 왔으며, 소형주 프리미엄은 1926~2019년보다 1980~2020년에 훨씬 작았다.
- "Principles of Finance 2e — 15.5 Using Excel to Make Investment Decisions" (2026) — OpenStax Principles Finance 2e 15.5 — 묶음의 표준편차는 종목 표준편차의 평균과 다르고, 완전한 양의 상관이 아니어서 어느 한 종목보다도 작을 수 있다.
- "CAPITAL ASSET PRICES: A THEORY OF MARKET EQUILIBRIUM UNDER CONDITIONS OF RISK" (1964) — DOI: 10.1111/j.1540-6261.1964.tb02865.x — 이론 논문: 균형에서 더 높은 기대수익률은 위험을 더 지는 길로만 얻고, 투자 선택은 위험 자산 묶음 고르기와 무위험 자산과의 배분으로 나뉘며, 상관이 완전하지 않으면 묶음의 표준편차가 줄고(보통 상관은 0~+1), 분산으로 피할 수 있는 위험은 값에 무관하며 경제 활동에 대한 반응만 위험으로 따진다.
- "한국 투자자 관점에서의 국제주식투자 위험분산효과" (2016) — KCI ART002280807 — 1994~2013년 51개국 월별 자료: 한국에서 1개 종목 표준편차 25.7%, 20종목이면 분산가능 위험의 90.9%를 분산, 세계 포트폴리오로 넓히면 분산불가능 위험이 3.8%p 더 줄고, 한국 시장의 분산불가능 위험이 줄며 국제투자 효과도 줄어 왔다.
- "하방위험을 고려한 포트폴리오 성과 평가" (2020) — DOI: 10.22510/kjofm.2020.37.4.002 — 코스피 상장 종목의 약 80%가 정규분포 검정에서 기각되었고, 하방·상방 위험을 나눈 성과지표를 제시했다.
- "시간가변 상관관계를 이용한 아시아 주식시장간의 동조화와 분산투자효과에 대한 연구" (2009) — DOI: 10.35527/kfedoi.2009.8.3.001 — 한국과 아시아 주요국 시장의 동조화는 외환위기 뒤 심화했으나, 덜 동조화된 아시아 시장을 넣은 최적 포트폴리오의 샤프지수(0.134)가 한국 단독(0.118)보다 높아 분산 효과가 있었다.
- "Familiarity Breeds Investment" (2001) — DOI: 10.1093/rfs/14.3.659 — 미국 지역 전화 회사의 주주는 그 서비스 지역에 살고 고객이 그 회사 주식을 들며, 이 치우침은 가계 포트폴리오 집중·자사주·국내 편중과 같은 결이고, 사람들은 익숙한 곳에 투자하며 포트폴리오 이론을 자주 무시한다.
- "Trying to Explain Home Bias in Equities and Consumption" (1999) — DOI: 10.1257/jel.37.2.571 — 종설: 투자자는 표준 포트폴리오 이론이 짐작하는 것보다 훨씬 큰 몫을 자국 자산에 담는다(주식 국내 편중).
- "The International Diversification Puzzle is Worse Than You Think" (1995) — DOI: 10.3386/w5019 — 워킹페이퍼: 잘 통합된 선진국 시장에서도 투자자는 거의 자국 자산만 갖고, 인적자본 수익이 자국 금융자산과 높게 상관돼 최적 포트폴리오는 자국 주식 매도 포지션일 가능성이 크다.
- "Equity Portfolio Diversification" (2008) — DOI: 10.1093/rof/rfn005 — 미국 개인투자자는 덜 분산하며 젊고 저소득·저학력일수록 심하고, 포트폴리오 크기나 거래비용이 막는다는 증거는 적으며, 덜 분산은 대부분에게 비용이지만 소수는 우월한 정보 때문에 덜 분산한다.
- "Talk and Action: What Individual Investors Say and What They Do" (2005) — DOI: 10.1007/s10679-005-4997-z — 독일 증권사 고객 설문과 거래 기록: 스스로 밝힌 위험 회피가 분산과 회전율의 가장 중요한 결정요인이며, 위험을 더 견딘다는 투자자가 덜 분산하고 더 자주 거래한다.
- "Financial literacy and portfolio diversification" (2009) — DOI: 10.1080/14697680902878105 — 포르투갈 개인투자자 설문: 교육 수준과 금융 지식이 분산에 양의 영향을 준다.
- "Naive Diversification Strategies in Defined Contribution Saving Plans" (2001) — DOI: 10.1257/aer.91.1.79 — 확정기여형 퇴직연금에서 일부 투자자는 제시된 펀드 수대로 균등하게 나누는 1/n 전략을 따르고, 주식 비중이 메뉴의 주식형 펀드 비율에 크게 좌우된다.
- "Portfolio Concentration and the Performance of Individual Investors" (2008) — DOI: 10.1017/s0022109000004233 — 증권 계좌를 몇 종목에 집중한 가계의 투자가 더 분산한 가계보다 나은 성과를 냈고, S&P 500 밖 종목과 지역 종목에서 더 강해 정보 비대칭을 활용한 결과일 수 있다.
- "Equilibrium Underdiversification and the Preference for Skewness" (2007) — DOI: 10.1093/revfin/hhm011 — 개인투자자 계좌 6만 개: 덜 분산한 투자자의 수익률은 양의 왜도가 크고, 그 평균-분산 비효율은 높은 왜도를 얻으려 효율을 희생한 것으로 대부분 설명된다.
- "Household Finance" (2006) — DOI: 10.1111/j.1540-6261.2006.00883.x — 참여·분산·재융자 증거로 보면 많은 가계는 효과적으로 투자하나 소수가 큰 실수를 하고, 그 소수는 더 가난하고 교육 수준이 낮다.
🏛️ 이 글의 뿌리가 된 논문
이 글이 근거로 삼은 논문 중 ‘거인의 어깨’에 오른 초석 연구예요. 개념을 익혔다면 원전으로 가보세요.
↳ 2004년 재해석본으로 연결
자산의 체계적 위험에 따른 기대 수익률을 결정하는 자본자산가격결정모형(CAPM)을 개발했습니다.
이 분야의 거인의 어깨 →