Paperis 아티클
채권 — 날짜가 찍힌 교환권 묶음은 왜 값이 오르내리나
채권은 정해진 날 이자와 원금을 갚겠다는 약속이다. 고정금리 채권은 적힌 금액이 그대로인데 시장금리가 오르면 값이 내리고, 누가 약속했는지에 따라 이자가 달라진다.
채권 — 날짜가 찍힌 교환권 묶음은 왜 값이 오르내리나
1년 뒤에 돌려받기로 한 돈
친구에게 100만 원을 빌려주면서 종이 한 장을 받았다고 해 봅시다. 종이에는 「1년 뒤에 103만 원을 돌려주겠다」고 적혀 있고 친구의 서명이 있습니다. 1년을 기다리면 3만 원을 더 받습니다.
그런데 석 달쯤 지나 급히 돈이 필요해졌습니다. 이 종이를 다른 사람에게 넘기고 돈을 받을 수 있다면, 그 사람은 얼마를 내려고 할까요. 종이에 적힌 103만 원은 그대로입니다. 그런데 사겠다는 사람이 내려는 돈은 그사이 세상의 이자가 얼마나 올랐는지, 그리고 친구가 정말 갚을 사람인지에 따라 달라집니다.
은행이나 증권사 앱에서 보는 「채권」은 이 종이를 크게 키운 것입니다. 이 글은 채권을 날짜가 찍힌 교환권 묶음에 빗대어 따라갑니다. 정해진 날마다 작은 교환권 하나씩, 마지막 날에는 큰 교환권 하나를 돈으로 바꿔 주는 묶음입니다. 이 글의 예는 한국 독자가 흔히 보는 상품에서 가져오고, 개념은 어느 나라에나 통합니다.
빌려준 돈의 증서
채권은 돈을 빌린 쪽이 정해진 날에 이자와 원금(principal)을 갚겠다고 약속하고 내준 증서로, 사고팔 수 있습니다. 채권을 사는 사람은 그 약속에 적힌 앞날의 돈을 사는 것이고, 채권을 사는 순간 돈을 빌려주는 쪽에 섭니다 (OpenStax Principles Finance 2e 10.1). 발행자(issuer)는 채권을 내주고 돈을 빌리는 쪽으로, 정부나 회사가 그 자리에 섭니다.
교환권 묶음에는 세 가지가 적혀 있습니다. 언제 끝나는지, 마지막에 얼마를 돌려주는지, 그 사이에 이자를 얼마씩 주는지입니다. 만기(maturity)는 채권의 기간이 끝나는 날로, 발행자가 마지막 이자와 원금을 함께 갚는 날입니다. 액면가(par value)는 채권에 적힌 원금으로, 만기에 발행자가 갚기로 한 금액입니다.
이자의 크기는 비율로 적습니다. 금리는 돈을 빌리는 값으로, 빌린 돈에 붙는 이자의 비율입니다.
쿠폰(coupon)은 채권이 정해진 날마다 주기로 약속한 이자로, 액면가에 연 몇 %라는 비율을 곱해 정합니다. 그 비율을 표면금리라고도 부르고, 대개 채권이 끝날 때까지 바뀌지 않습니다. 이렇게 처음 정한 비율이 끝까지 그대로인 채권을 고정금리 채권이라고 부르고, 이 글의 채권은 모두 고정금리 채권입니다. 이자는 한 해에 한 번 줄 수도 있고, 반년이나 석 달마다 나눠 줄 수도 있습니다 (OpenStax Principles Finance 2e 10.1).
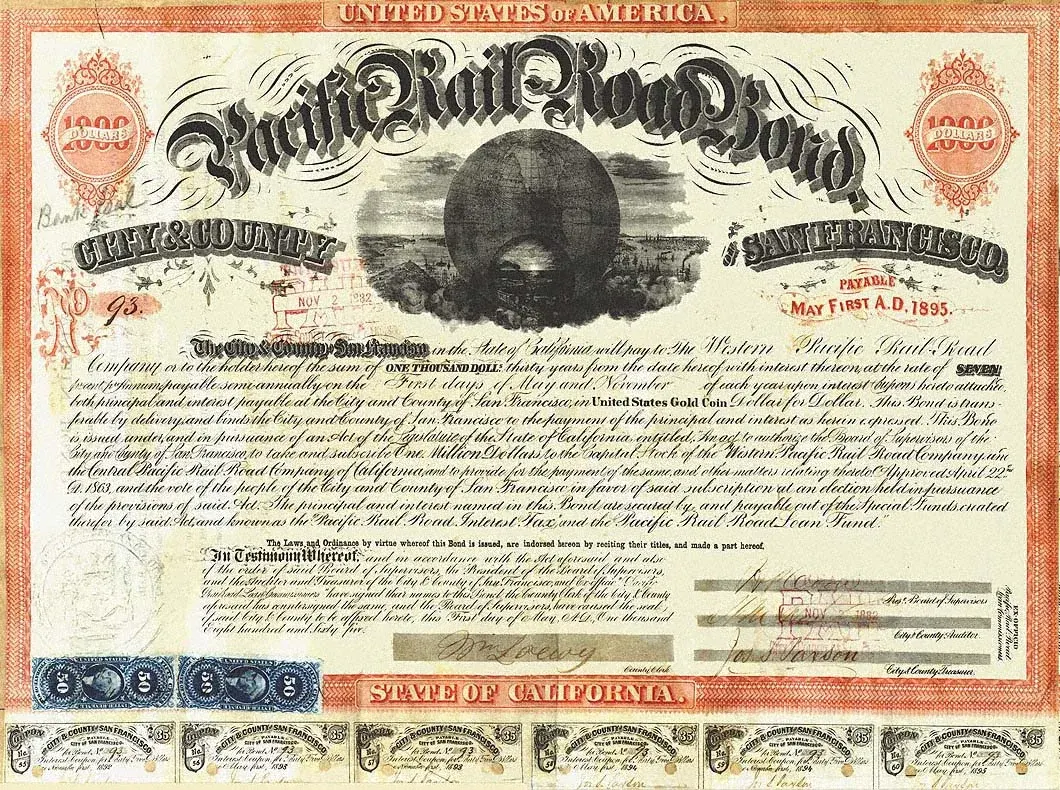
1865년 샌프란시스코 철도 채권, 아래 줄이 떼어 쓰는 이자 쿠폰 · 샌프란시스코시·카운티 발행, 1865 · 위키미디어 커먼즈(퍼블릭 도메인)
첫머리의 종이로 옮기면, 액면가는 100만 원, 쿠폰은 연 3%짜리 3만 원, 만기는 1년 뒤입니다. 받을 돈의 크기와 날짜가 미리 정해져 있어서 채권을 고정소득 증권이라고도 부릅니다 (OpenStax Principles Finance 2e 10.1).
주식과 견주면 자리가 다릅니다. 주식을 사면 회사의 한 조각을 갖게 되고, 그 몫으로 받는 돈은 회사가 번 만큼 달라집니다. 채권을 사면 돈을 빌려준 사람이 되고, 받을 돈은 계약서에 적힌 만큼입니다. 채권 보유자가 받기로 한 돈은 날짜와 금액이 정해진 약속입니다.
누가 빌렸는가 — 국채와 회사채
같은 교환권이라도 누가 서명했는지가 중요합니다. 국채(government bond)는 나라의 정부가 돈을 빌리려고 내는 채권입니다. 회사채(corporate bond)는 회사가 돈을 빌리려고 내는 채권입니다. 한국에서는 정부가 국채를 내고, 많은 회사가 회사채를 냅니다.
첫머리의 종이에 친구 대신 정부가 서명했다고 해 봅시다. 정부는 대개 회사보다 형편이 안정적이라고 여겨지고, 그래서 국채는 약속을 못 지킬 위험이 낮은 쪽으로 분류됩니다 (OpenStax Principles Finance 2e 10.4). 갚을 돈이 모자랄 때 정부에는 세금을 올리는 길이 있고 회사에는 그 길이 없다는 점도, 회사채를 대개 국채보다 위험하게 보는 까닭입니다. 회사채끼리도 얼마나 위험하고 이자를 얼마나 더 주는지는 회사의 신용에 따라 갈립니다 (OpenStax Principles Finance 2e 10.1). 정부끼리도 형편이 같지는 않다는 것은 뒤에서 다시 봅니다.
위험을 더 지는 쪽이 더 받는다는 것이 투자의 원리이고, 국채가 대개 가장 적은 이자를 주는 까닭도 거기에 있습니다 (OpenStax Principles Finance 2e 10.1) (OpenStax Principles Finance 2e 10.4). 서명한 사람이 누구냐에 따라 같은 액면가의 채권도 주는 이자가 다릅니다.
이자는 그대로인데 값은 왜 움직이나
첫머리의 종이에는 연 3%라는 금리가 적혀 있습니다. 종이를 받은 뒤에도 세상의 금리는 계속 움직입니다. 시장금리(market interest rate)는 지금 새로 돈을 빌리고 빌려줄 때 시장에서 붙는 금리입니다. 채권에 적힌 표면금리는 처음 정한 그대로지만, 시장금리는 언제든 바뀔 수 있습니다 (OpenStax Principles Finance 2e 10.4).
첫머리의 채권으로 계산해 봅시다. 액면가 100만 원, 연 3% 쿠폰, 1년 뒤 만기라서 1년 뒤에 103만 원이 들어옵니다. 예를 들어 이 채권을 산 직후 시장금리가 연 4%로 올랐다고 해 봅시다. 이제 같은 위험의 새 채권은 100만 원을 내면 1년 뒤에 104만 원을 줍니다.
옛 채권을 사려는 사람도 4%를 벌고 싶어 합니다. 1년 뒤 103만 원을 받아 4%를 남기려면 오늘 103만 원을 1.04로 나눈 약 99만 400원까지만 낼 수 있습니다. 옛 채권의 값은 100만 원에서 약 99만 400원으로 내려갑니다. 앞날의 돈을 오늘 값으로 바꾸는 이 계산은 이 시리즈의 다른 편 「복리 — 구를수록 커지는 눈덩이, 함께 녹는 몫」에서 자세히 다룹니다.
거꾸로 시장금리가 연 2%로 내렸다면, 새 채권은 1년 뒤 102만 원밖에 주지 않습니다. 103만 원을 주는 옛 채권은 103만 원을 1.02로 나눈 약 100만 9,800원까지 값이 오릅니다. 금리가 오르면 이미 나와 있는 고정금리 채권의 값은 내리고, 금리가 내리면 오릅니다. 이자가 시장금리를 따라 바뀌는 변동금리 채권은 이 규칙의 예외입니다 (OpenStax Principles Finance 2e 10.1). 교환권에 적힌 금액은 그대로이고, 바뀌는 것은 그 금액이 오늘 얼마로 쳐지느냐입니다.
그러면 99만 400원에 산 사람은 얼마를 버는 걸까요. 1년 뒤 103만 원을 받으니 약 4%입니다. 만기수익률(yield to maturity)은 지금 값에 채권을 사서 만기까지 들고 있으며 약속된 돈을 다 받을 때 얻는 수익률입니다. 처음 적힌 쿠폰은 발행할 때의 사정으로 정한 것이고, 지금 사는 사람이 요구하는 수익률(rate of return)이 지금의 만기수익률입니다 (OpenStax Principles Finance 2e 17.2). 채권 정보에 표면금리와 수익률이 함께 적혀 있다면, 앞의 숫자는 받을 이자의 크기를 정할 뿐이고, 뒤의 숫자는 시장에서 오가는 값에서 나오므로 그 채권이 얼마나 위험해 보이는지가 함께 담깁니다 (OpenStax Principles Finance 2e 10.2). 표면금리가 수익률보다 높은 채권은 액면가보다 비싸게, 낮은 채권은 싸게 거래되고, 99만 400원에 거래된 앞의 채권이 뒤쪽의 예입니다 (OpenStax Principles Finance 2e 10.2).
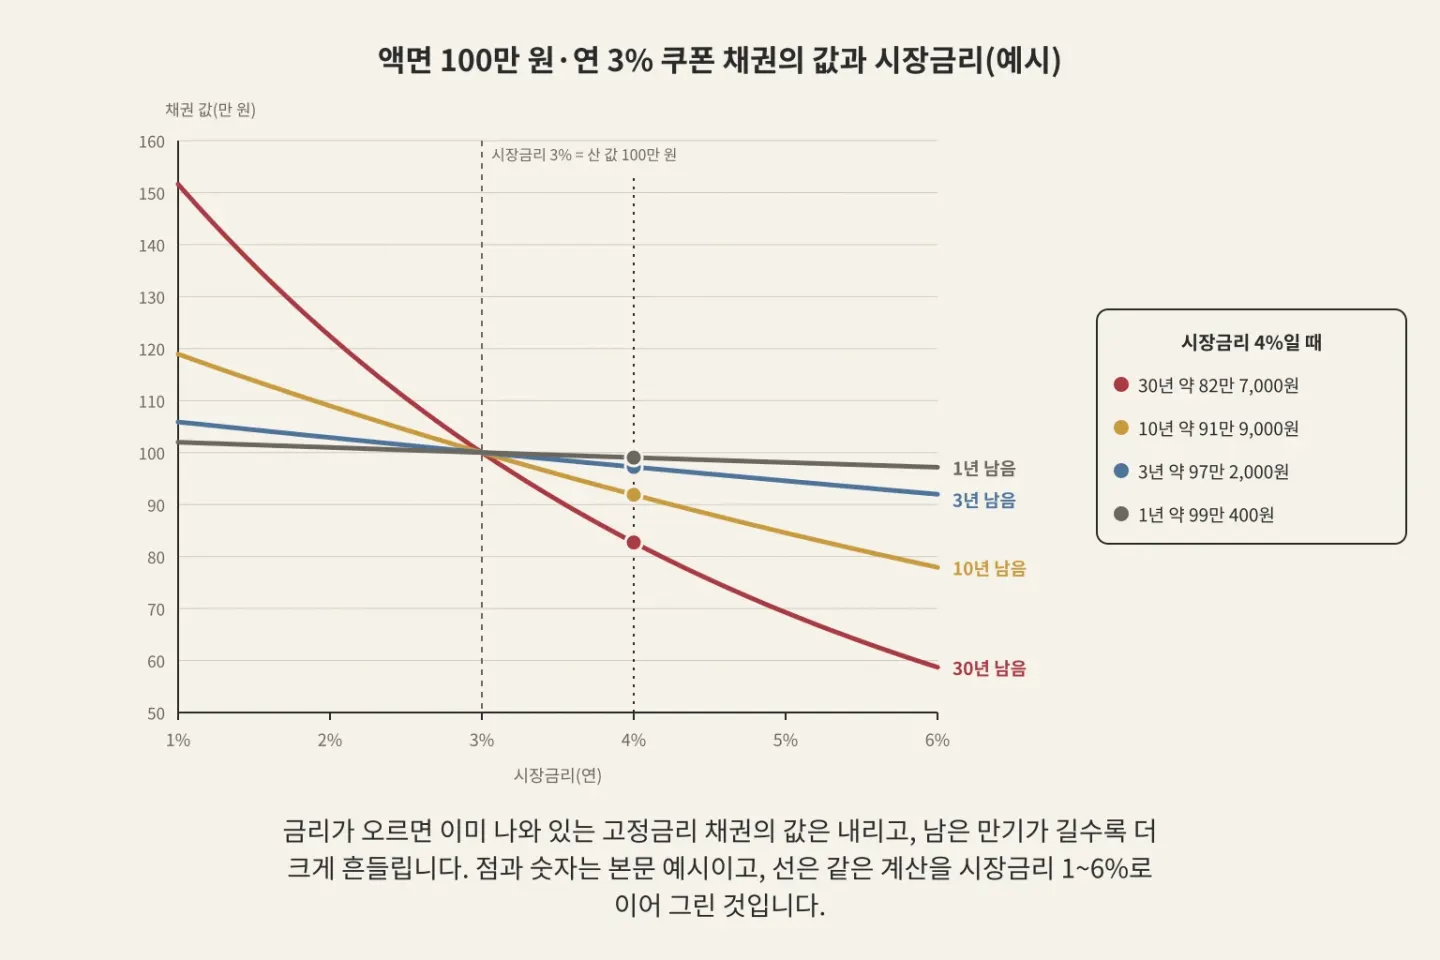
그림: Paperis가 본문 내용만으로 그린 도식
먼 날짜가 많을수록 더 흔들린다
이번에는 한 사람이 채권 세 장을 함께 들고 있다고 해 봅시다. 세 장 모두 액면가 100만 원에 연 3% 쿠폰을 해마다 주고, 시장금리가 3%이던 때 100만 원씩 주고 샀습니다. 다른 것은 남은 만기 하나로, 30년·10년·3년입니다. 예를 들어 어느 날 시장금리가 4%가 되면, 같은 날 세 장의 값은 30년짜리 약 82만 7,000원, 10년짜리 약 91만 9,000원, 3년짜리 약 97만 2,000원입니다. 산 값보다 각각 약 17.3%, 8.1%, 2.8% 내린 것입니다.
교환권 묶음으로 보면 까닭이 보입니다. 30년짜리 묶음에는 먼 날짜가 찍힌 교환권이 많고, 먼 날짜의 돈일수록 오늘 값으로 바꿀 때 금리만큼씩 여러 해를 거듭 깎이기 때문입니다. 금리위험(interest rate risk)은 금리가 바뀌어서 채권 값이 내려 손해를 볼 위험입니다. 금리가 오르면 채권 값이 내린다는 것이 금리위험의 뼈대이고, 다른 조건이 같다면 남은 만기가 길수록 값이 더 크게 흔들립니다 (OpenStax Principles Finance 2e 10) (OpenStax Principles Finance 2e 20.4).
이 흔들림의 크기를 숫자 하나로 잰 것이 듀레이션입니다. 듀레이션은 금리가 움직일 때 채권 값이 얼마나 크게 움직일지를 재는 잣대로, 숫자가 클수록 더 크게 흔들립니다. 다른 조건이 같다면 만기가 길수록, 쿠폰이 작을수록, 시장금리가 낮을수록 듀레이션이 커집니다 (OpenStax Principles Finance 2e 10) (OpenStax Principles Finance 2e 20.4). 만기가 같아도 쿠폰을 많이 주는 채권은 돈이 더 일찍 들어오므로, 사실상 더 짧은 채권처럼 움직입니다 (DOI: 10.4324/9781315145976-5) (DOI: 10.4324/9781315145976-2). 남은 햇수만으로는 채권이 금리에 얼마나 흔들릴지 다 알 수 없다는 뜻입니다 (DOI: 10.4324/9781315145976-2).
다른 조건이 같다면, 만기가 길고 먼 날짜의 교환권이 많을수록 채권은 금리에 더 크게 흔들립니다.
끝까지 들고 있으면
값이 내린 채권을 팔지 않고 만기까지 들고 있으면 어떻게 될까요. 해마다 한 번 이자를 주는 앞의 10년짜리 채권은 시장금리가 4%로 오르면 값이 약 91만 9,000원으로 내려가지만, 발행자가 약속을 지키는 한 만기까지 해마다 3만 원씩, 마지막 날에는 100만 원을 그대로 받습니다.
많은 채권은 만기 전에 사고팔립니다. 만기 전에 돈이 필요해 팔면 그때의 값을 받으므로, 산 값보다 비싸게 팔아 남길 수도 있고 싸게 팔아 잃을 수도 있습니다 (OpenStax Principles Finance 2e 10.4). 끝까지 들고 있는 사람도 잃는 것이 있습니다. 시장금리가 4%인 동안 3%를 받고 있기 때문입니다. 어떤 선택 때문에 포기한 대안 가운데 가장 좋은 것의 값, 이것을 기회비용이라고 합니다. 끝까지 들고 있는 사람에게는 시장금리보다 낮은 3%를 계속 받는 것이 그 몫입니다.
물가도 끼어듭니다. 쿠폰과 원금은 정해진 금액이라, 들고 있는 동안 물가와 금리가 높으면 그 돈으로 살 수 있는 것이 줄어 투자의 매력이 떨어집니다 (OpenStax Principles Finance 2e 10.4).
만기까지 들고 있으면 금리가 어떻게 움직였든 약속된 금액을 받지만, 그것은 발행자가 약속을 지킨다는 전제 위에서이고, 그 금액의 쓸모는 물가에 따라 달라집니다.
약속을 못 지킬 때
교환권 묶음의 두 번째 위험은 서명한 사람에게 있습니다. 부도는 발행자가 정해진 이자나 원금을 제때 갚지 못하는 일입니다. 신용위험(credit risk)은 발행자가 부도를 내서 이자와 원금을 정해진 대로 받지 못할 위험입니다. 부도는 이자가 늦게 들어오는 데서 그칠 수도 있고, 아예 받지 못하는 데까지 갈 수도 있습니다 (OpenStax Principles Finance 2e 10) (OpenStax Principles Finance 2e 10.4).
첫머리의 친구가 요즘 형편이 어렵다는 말이 돌았다면, 그 종이를 사려는 사람은 103만 원을 다 받지 못할 수도 있다고 보고 값을 더 깎으려 할 것입니다. 채권 시장에서도 갚을 능력이 의심스러운 발행자에게 투자자들은 더 높은 수익률을 요구하곤 합니다. 회사채 대부분에는 얼마간 부도 가능성이 있고 그 정도가 회사마다 다르므로, 회사채가 국채보다 더 주는 이자에서 큰 몫은 신용위험의 값입니다. 팔기 어려운 정도 같은 다른 불편의 값도 그 웃돈에 들어갑니다 (OpenStax Principles Finance 2e 10.4).
국채 사이에도 신용위험의 차이가 있습니다. 2007년 7월 말부터 2009년 3월 말까지 금융위기가 번지는 동안, 유로를 쓰는 몇몇 나라에서는 예상 재정 적자나 나라 빚의 비율이 독일보다 높은 것이 독일 국채와의 수익률 차이를 키우는 데 한몫했습니다. 저자들이 더 중요하게 본 것은 정부가 은행을 구하겠다는 발표였습니다. 그 발표 뒤 투자자들은 은행의 위험이 정부로 옮겨 갔다고 보고 그 나라 국채의 신용위험을 다시 매겼습니다 (DOI: 10.1177/152397211001000403).
채권의 이자에는 돈을 빌려준 값에 더해, 약속이 깨질 가능성에 매긴 값이 들어 있습니다.
신용등급이라는 성적표
서명한 사람을 하나하나 뒤져 보기는 어렵습니다. 그래서 투자자를 돕기 위해 대신 뒤져 주는 전문 신용평가기관이 생겼습니다 (KCI ART001978642) (OpenStax Principles Finance 2e 10.4). 신용등급(credit rating)은 전문 신용평가기관이 채권을 낸 쪽이 지금이나 앞으로 빚을 갚지 못할 위험을 평가해 등급으로 매긴 것입니다. 가장 부도 가능성이 낮은 채권은 AAA를 받고, 그다음이 AA, A, BBB의 차례로 내려갑니다. 미국 신용평가사들의 기준에서는 BBB까지를 투자에 알맞은 등급으로 보지만, BBB에도 얼마간의 위험은 남아 있습니다 (OpenStax Principles Finance 2e 10.4).
등급은 앞날의 상환 능력에 대한 판단이고, 등급을 계산하는 정해진 공식은 없습니다 (OpenStax Principles Finance 2e 10.4). 판단은 틀릴 수 있습니다. 미국 채권 시장에서 구조화 증권이라 불리는, 빚을 담보로 묶어 여러 층으로 나눈 증권은 대부분 높은 등급을 받았고, 한 큰 신용평가사가 매긴 것 가운데 절반 넘게가 AAA였습니다 (DOI: 10.1086/648293) (DOI: 10.1111/j.1468-036x.2009.00515.x). 2007년과 2008년에 이 증권들의 신용이 크게 나빠져, 그 평가사가 매긴 36,346건이 등급을 낮춰 받았고 그 가운데 거의 3분의 1이 AAA였습니다 (DOI: 10.1086/648293).
한국 학술지에 실린 연구에서도 등급과 모형으로 잰 신용 사이의 틈이 보입니다. 한 한국 연구는 1998년부터 2015년까지의 표본에서 신용평가사가 매긴 채권 등급이 신용 모형으로 예측한 신용 수준을 점점 더 넘어서는 추세를 보였다고 적고, 이를 등급 인플레이션에 들어맞는 결과로 풀이했습니다 (DOI: 10.26845/KJFS.2017.12.46.5.1089).
신용등급은 부도 위험을 읽는 데 쓰는 남의 판단이고, 약속을 지켜 준다는 보증은 아닙니다.
「안전자산」이라는 말이 닿는 범위
뉴스는 국채를 자주 「안전자산」이라고 부릅니다. 지금까지의 두 위험으로 그 말을 나눠 보면 범위가 보입니다.
부도 위험 쪽에서 국채는 대개 안전한 편으로 여겨집니다. 다만 앞에서 본 유로 지역처럼 나라 살림에 따라 그 정도가 다릅니다. 팔고 싶을 때 못 팔 걱정도 대개 작습니다. 국채는 그 나라에서 가장 쉽게 사고팔 수 있는 축에 드는 채권이라, 큰 경제 위기가 아니면 이 걱정이 크게 불거지지 않습니다 (OpenStax Principles Finance 2e 10.4). 유로 지역 국채를 살핀 한 연구에서는 나라 사이 수익률 차이의 대부분이 신용도로 설명됐지만, 큰돈이 어느 나라 국채로 몰릴지는 거의 전적으로 사고팔기 쉬운 정도로 정해졌고, 시장이 흔들릴 때 투자자들은 신용도보다 그 쉬움을 좇았습니다 (DOI: 10.1093/rfs/hhm088).
금리 쪽에서는 사정이 다릅니다. 앞의 계산에서 30년짜리 채권은 시장금리가 1%포인트 오르자 값이 약 17.3% 내렸습니다. 이 계산에는 부도가 한 번도 들어가지 않았으므로, 서명한 사람이 정부여도 값은 똑같이 내립니다. 국채가 안전하다는 말은 부도 위험이 낮다는 뜻이고, 금리가 오를 때 값이 내리는 일은 만기가 긴 국채에도 그대로 일어납니다.
주식과 견주면 어떨까요. 고정금리 채권은 받을 돈이 미리 정해져 있어 대개 주식보다 값의 흔들림이 작은 투자로 여겨집니다 (OpenStax Principles Finance 2e 10.2). 이것은 지나온 움직임에 기댄 평가이고, 지나간 움직임이 앞날을 보장하지는 않습니다. 채권 안에서도 폭이 넓어서, 서명한 사람과 남은 만기에 따라 흔들림의 크기와 까닭이 달라집니다.
채권은 만기 전에는 값이 흔들리고 발행자가 갚지 못할 수도 있지만, 받을 돈이 정해져 있어 대개 주식보다 덜 흔들리며, 그 위험의 모양은 누가 서명했는지와 만기가 얼마나 먼지에 따라 달라집니다.
금리 뉴스가 나온 날, 교환권 두 묶음
어떤 사람이 두 묶음을 들고 있다고 해 봅시다. 하나는 연 3% 쿠폰을 해마다 한 번 주고 만기가 10년 남은 국채이고, 하나는 같은 날 만기가 오는 한 회사의 회사채입니다. 회사채는 신용위험의 값만큼 쿠폰이 더 높습니다. 예를 들어 금리가 올랐다는 뉴스가 이어지고, 같은 위험의 새 국채가 주는 금리가 연 3%에서 4%로 올랐다고 해 봅시다.
먼저 값을 봅니다. 두 묶음 모두 표면금리는 그대로지만, 새로 나오는 채권이 더 많은 이자를 주므로 둘 다 대개 값이 내리는 쪽으로 움직입니다. 앞의 예시대로라면 국채는 약 91만 9,000원 근처로 내려갑니다. 내린 값은 지금 팔 때 받는 값입니다. 팔지 않고 만기까지 가면 국채에서는 해마다 3만 원과 마지막 날 100만 원이 그대로 들어옵니다.
다음으로 약속을 봅니다. 국채의 약속은 정부가 지고, 그 위험은 낮다고 여겨집니다. 회사채의 약속은 회사가 집니다. 만기까지 가도 약속된 금액을 받는다는 말은 그 회사가 끝까지 갚는다는 전제 위에서만 맞고, 그 판단을 돕는 등급도 틀릴 수 있습니다.
같은 뉴스 앞에서 채권에는 두 가지 질문이 걸립니다. 금리가 움직이면 값이 어떻게 되는가, 그리고 서명한 사람이 끝까지 갚는가입니다. 국채 묶음에는 주로 첫 질문이, 회사채 묶음에는 두 질문이 함께 걸립니다.
교환권 비유에는 한계가 있습니다. 실제 채권의 이자는 교환권을 내밀지 않아도 계좌로 들어오고, 교환권은 스스로 값을 정하지 않습니다. 값을 정하는 것은 시장에서 사고파는 사람들이 그 묶음을 오늘 얼마로 쳐주느냐입니다.
어디를 더 볼까
- 시장금리를 움직이는 큰 힘인 중앙은행과 기준금리는 「금리와 중앙은행 — 기관실의 브레이크, 한참 뒤에 느려지는 열차」가 다룹니다.
- 고정된 쿠폰의 쓸모를 깎는 물가는 「물가와 인플레이션 — 같은 장바구니, 해마다 긋는 키 눈금」에서 이어집니다.
- 돈을 빌려주는 쪽이 아니라 조각을 갖는 쪽의 이야기는 「주식 — 조각을 갖는다는 말은 무엇을 갖는다는 뜻인가」에 있습니다.
- 신용평가사가 들여다보는 회사의 빚과 이익은 「재무제표 — 회사를 재는 세 장부는 각각 무엇을 묻나」에서 읽는 법을 다룹니다.
- 끝까지 들고 있을 때 놓치는 몫의 셈법은 「희소성과 기회비용 — 무엇을 고르면 무엇을 포기하나」로 이어집니다.
- 앞날의 돈을 오늘 값으로 바꾸는 계산은 이 시리즈의 다른 편 「복리 — 구를수록 커지는 눈덩이, 함께 녹는 몫」에서, 채권을 여러 자산과 섞을 때의 이야기는 「위험과 분산 — 우산 장수와 짚신 장수를 둔 어머니의 셈」에서, 채권을 모아 담은 펀드(investment fund)는 「펀드와 인덱스 — 선단을 따라가는 배, 앞지르려는 배, 해마다 내는 뱃삯」에서 이어집니다.
근거 논문
- "Principles of Finance 2e — 10.1 Characteristics of Bonds" (2026) — OpenStax Principles Finance 2e 10.1 — 채권은 발행자가 약속한 앞날의 현금 흐름이며, 액면·쿠폰·만기의 뜻, 회사채가 정부채보다 위험한 까닭, 고정금리 채권의 가격과 금리가 반대로 움직이고 변동금리 채권은 예외라는 것.
- "Principles of Finance 2e — 10.2 Bond Valuation" (2026) — OpenStax Principles Finance 2e 10.2 — 표면금리와 만기수익률의 차이, 표면금리가 수익률보다 높으면 액면 위·낮으면 아래에서 거래, 고정금리 채권은 대개 주식보다 변동성이 낮다고 여겨짐.
- "Principles of Finance 2e — 10.4 Risks of Interest Rates and Default" (2026) — OpenStax Principles Finance 2e 10.4 — 신용·유동성·금리·부도 위험, 등급의 차례(AAA~BBB)와 등급이 판단일 뿐이라는 것, 만기 전 매매의 차익·차손, 물가·금리가 높을 때 고정 이자의 매력 저하.
- "Principles of Finance 2e — Key Terms" (2026) — OpenStax Principles Finance 2e 10 — 만기·부도·신용위험·금리위험·듀레이션의 정의.
- "Principles of Finance 2e — 20.4 Interest Rate Risk" (2026) — OpenStax Principles Finance 2e 20.4 — 듀레이션은 만기가 길수록, 쿠폰이 낮을수록, 시장수익률이 낮을수록 커진다.
- "Principles of Finance 2e — 17.2 The Costs of Debt and Equity Capital" (2026) — OpenStax Principles Finance 2e 17.2 — 만기수익률은 지금 사서 만기까지 들고 약속된 돈을 다 받을 때의 수익률.
- "Bond Price Volatility and Term to Maturity: A Generalized Respecification" (2017) — DOI: 10.4324/9781315145976-5 — 채권 값의 변동성은 남은 만기와 단순한 관계가 아니며, 같은 만기에서 쿠폰이 높은 채권이 더 짧은 채권처럼 움직인다.
- "From 'Some Theoretical Problems Suggested by the Movements of Interest Rates, Bond Yield, and Stock Prices in the United States Since 1856'" (2017) — DOI: 10.4324/9781315145976-2 — 「만기까지 남은 햇수」는 채권의 실질적인 길이를 재는 데 크게 모자라며, 쿠폰도 함께 따져야 한다.
- "What Explains the Surge in Euro Area Sovereign Spreads during the Financial Crisis of 2007–09?" (2010) — DOI: 10.1177/152397211001000403 — 2007년 7월 말~2009년 3월 말 유로 지역 몇 나라에서 독일보다 큰 예상 적자·부채가 국채 수익률 차이를 키웠고, 은행 구제 발표가 국채의 신용위험을 다시 매기게 했다.
- "Flight-to-Quality or Flight-to-Liquidity? Evidence from the Euro-Area Bond Market" (2008) — DOI: 10.1093/rfs/hhm088 — 유로 지역 국채 수익률 차이의 대부분은 신용도 차이로 설명되나, 시장 스트레스 때 채권 시장으로 몰리는 큰돈은 거의 전적으로 유동성을 따랐다.
- "The Credit Rating Crisis" (2010) — DOI: 10.1086/648293 — 미국 구조화 증권 대부분이 높은 등급이었고(2008년 12월 미국 채권 시장 빚의 35%를 차지), 2007~2008년 한 평가사가 매긴 36,346건이 강등되었으며 그 거의 3분의 1이 AAA였다.
- "부채 구성요소와 회사채 신용등급의 결정에 관한 연구" (2015) — KCI ART001978642 — 회사채 신용등급은 전문 신용평가기관이 발행 기업의 현재 또는 미래의 지급불능위험을 평가해 등급화한 것(한국 연구).
- "Tranching and Rating" (2009) — DOI: 10.1111/j.1468-036x.2009.00515.x — 담보를 두고 낸 채권을 후순위 층(트랜치)으로 나누어 등급별 수익률로 팔면 이익이 생길 수 있음을 분석.
- "회사채 신용등급 괴리와 기업의 재무 의사결정" (2017) — DOI: 10.26845/KJFS.2017.12.46.5.1089 — 1998~2015년 표본에서 신용평가사의 채권 등급이 신용모형으로 예측한 신용 수준을 점점 더 넘어서는 추세(등급 인플레이션에 부합), 그 괴리가 기업의 부채 조달·투자에 영향.